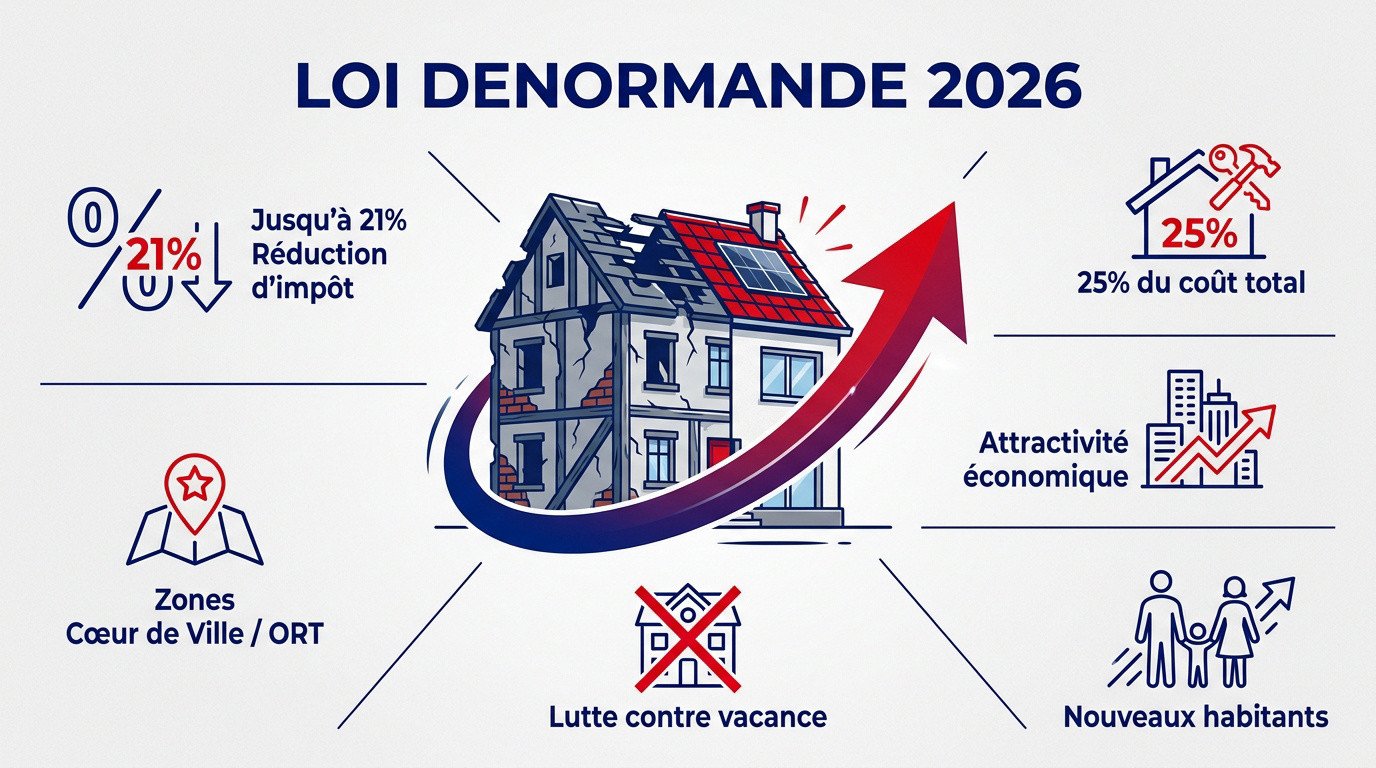
L’essentiel à retenir : le dispositif Denormandie accorde une réduction d’impôt de 12 %, 18 % ou 21 % du prix de revient d’un logement ancien rénové, selon que vous vous engagez à le louer 6, 9 ou 12 ans. Les travaux doivent représenter au moins 25 % du coût total de l’opération, le logement doit se situer dans une commune éligible, et loyers comme ressources des locataires sont plafonnés. Il est prolongé jusqu’au 31 décembre 2027.
Sommaire
- Les conditions
- Les travaux éligibles
- Le calcul de la réduction
- Les obligations de location
- Les points de vigilance
- FAQ
Les conditions
- Acquisition d’un logement ancien entre le 1er janvier 2019 et le 31 décembre 2027, avec travaux.
- Commune éligible : villes du programme « Action cœur de ville », communes ayant signé une opération de revitalisation de territoire (ORT), et autres communes listées par arrêté. Le simulateur du ministère permet de vérifier l’éligibilité.
- Location nue, comme résidence principale du locataire.
- Investissement retenu dans la limite de 300 000 € par an et de 5 500 € par m² de surface habitable.
Les travaux éligibles
- Montant d’au moins 25 % du coût total de l’opération (prix + frais + travaux).
- Travaux d’amélioration : ils doivent soit réduire la consommation d’énergie d’au moins 30 % (20 % en habitat collectif), soit correspondre à au moins deux types d’amélioration parmi l’isolation des combles, des murs, des fenêtres, le changement de chaudière ou de production d’eau chaude.
- Travaux facturés par une entreprise et achevés au plus tard le 31 décembre de la deuxième année suivant l’acquisition.
Des aides à la rénovation peuvent s’ajouter selon les cas : voir MaPrimeRénov’.
Le calcul de la réduction
| Durée d’engagement | Taux | Réduction maximale |
|---|---|---|
| 6 ans | 12 % | 36 000 € |
| 9 ans | 18 % | 54 000 € |
| 12 ans | 21 % | 63 000 € |
Exemple : un logement acheté 150 000 € avec 50 000 € de travaux (prix de revient de 200 000 €, dont 25 % de travaux) et loué 12 ans donne une réduction de 42 000 €, étalée sur la durée : 2 % du prix de revient par an pendant 9 ans (4 000 €), puis 1 % par an pendant les 3 années suivantes (2 000 €). La réduction entre dans le plafonnement global des niches fiscales de 10 000 € par an.
Les obligations de location
- Louer dans les 12 mois suivant l’achèvement des travaux.
- Respecter les plafonds de loyer par m² selon la zone (A bis, A, B1, B2, C), avec un coefficient multiplicateur selon la surface.
- Respecter les plafonds de ressources des locataires.
- La location à un ascendant ou descendant est possible s’il ne fait pas partie du foyer fiscal.
Les points de vigilance
- Vérifier la demande locative réelle : certaines communes éligibles ont un marché locatif faible.
- Faire chiffrer précisément les travaux et suivre le chantier.
- Le non-respect des conditions entraîne la reprise de la réduction d’impôt.
- Comparer avec les autres options : déficit foncier, LMNP, Malraux.
FAQ
Jusqu’à quand peut-on investir en Denormandie ?
Jusqu’au 31 décembre 2027.
Quelle part de travaux faut-il ?
Au moins 25 % du coût total de l’opération.
Peut-on louer en meublé ?
Non, la location doit être nue.
Sources : Code général des impôts, article 199 novovicies ; Service-public.gouv.fr (réduction d’impôt Denormandie) ; ministère du Logement (simulateur d’éligibilité). Vérifié en octobre 2026.