
L’essentiel à retenir : la taxe d’aménagement maison neuve se calcule en multipliant la surface taxable par une valeur forfaitaire au m², puis en appliquant le taux communal et la part départementale. Pour une maison de 100 m², la facture oscille souvent entre 1 000 et 4 000 € selon la commune (montants à vérifier sur le site officiel). Certaines situations ouvrent droit à un abattement fiscal ou à une exonération de taxe, ce qui peut réduire fortement la note finale.
Sommaire
- Qu’est-ce que la taxe d’aménagement pour une maison neuve ?
- Qui doit payer la taxe d’aménagement ?
- Quels travaux et projets sont soumis à cette taxe ?
- Comment calculer la taxe d’aménagement en 2026 ?
- Quand et comment payer la taxe d’aménagement ?
- Comment être exonéré ou réduire le montant de la taxe ?
- Les erreurs à éviter et points de vigilance
| Aspect | Détail |
|---|---|
| Base de calcul | Surface taxable × valeur forfaitaire au m² |
| Bénéficiaires | Commune, département et parfois région |
| Déclencheur | Permis de construire ou déclaration préalable de travaux |
| Abattement possible | 50 % sur les 100 premiers m² d’une résidence principale |
| Exonérations fréquentes | Abris de jardin de petite taille, logements sociaux |
| Paiement | Après émission de l’avis d’imposition, selon échéancier fixé |
Qu’est-ce que la taxe d’aménagement pour une maison neuve ?
La taxe d’aménagement maison neuve est un impôt local perçu au moment où vous construisez, agrandissez ou aménagez un bien immobilier. Elle finance les équipements publics de la commune : voirie, écoles, réseaux, espaces verts.
Contrairement à la taxe foncière, elle ne se paie qu’une seule fois, juste après l’obtention de l’autorisation d’urbanisme. Son montant dépend directement de la surface taxable de votre projet et de la valeur forfaitaire au m² fixée chaque année par l’État.
Deux collectivités se partagent généralement la recette : la commune, via le taux communal qu’elle vote elle-même, et le département, via la part départementale. Dans certains territoires, une part régionale peut s’ajouter, notamment en Île-de-France.
Point clé : cette taxe concerne toute construction neuve dès qu’elle nécessite un permis de construire ou une déclaration préalable de travaux.
Le calcul repose sur des données inscrites au cadastre et sur les surfaces déclarées dans votre dossier d’urbanisme. Une erreur de déclaration peut donc fausser tout le montant final.
Qui doit payer la taxe d’aménagement ?
Le redevable de la taxe d’aménagement est toujours le bénéficiaire du permis de construire ou de la déclaration préalable, qu’il soit propriétaire, promoteur ou constructeur. Si vous faites bâtir votre maison, c’est donc vous qui recevrez l’avis d’imposition.
Cela vaut aussi bien pour une construction neuve classique que pour une extension d’habitation ou la création d’une dépendance. Le statut de primo-accédant n’exonère pas automatiquement de cette taxe, même si certaines aides locales existent : renseignez-vous sur les conditions d’aides pour primo-accédants avant de budgétiser votre projet.
En cas d’achat en VEFA, le promoteur intègre parfois cette charge dans le prix global, mais ce n’est pas systématique. Mieux vaut vérifier ce point avant de signer, comme le détaille notre guide sur les étapes de l’achat immobilier neuf en VEFA.
Si le terrain appartient à plusieurs personnes, la taxe est due solidairement par tous les co-indivisaires figurant sur l’autorisation d’urbanisme.
Quels travaux et projets sont soumis à cette taxe ?
La liste des opérations concernées est plus large qu’on ne l’imagine. Une construction neuve complète y est bien sûr soumise, mais aussi une simple extension d’habitation dès qu’elle dépasse certains seuils de surface.
Sont également taxables : les garages, les piscines, les vérandas, les abris de jardin de plus de 5 m², ainsi que les places de stationnement non couvertes créées à l’occasion d’un projet.
Le seuil déclencheur dépend souvent de la nature de l’autorisation demandée. Pour savoir si votre projet relève d’un permis ou d’une simple déclaration préalable de travaux, notre article permis de construire ou déclaration préalable vous aide à trancher rapidement.
Voici les cas les plus fréquents rencontrés lors d’un projet de maison neuve :
- Construction d’une maison individuelle avec permis de construire
- Extension ou surélévation dépassant 5 m² de surface taxable
- Création d’une piscine, y compris hors sol si elle est fixe
- Aménagement d’un garage ou d’un abri de jardin de grande taille
- Changement de destination d’un local agricole en habitation
Bonne nouvelle : les simples travaux d’entretien ou de rénovation intérieure sans création de surface ne déclenchent pas cette taxe.
Comment calculer la taxe d’aménagement en 2026 ?
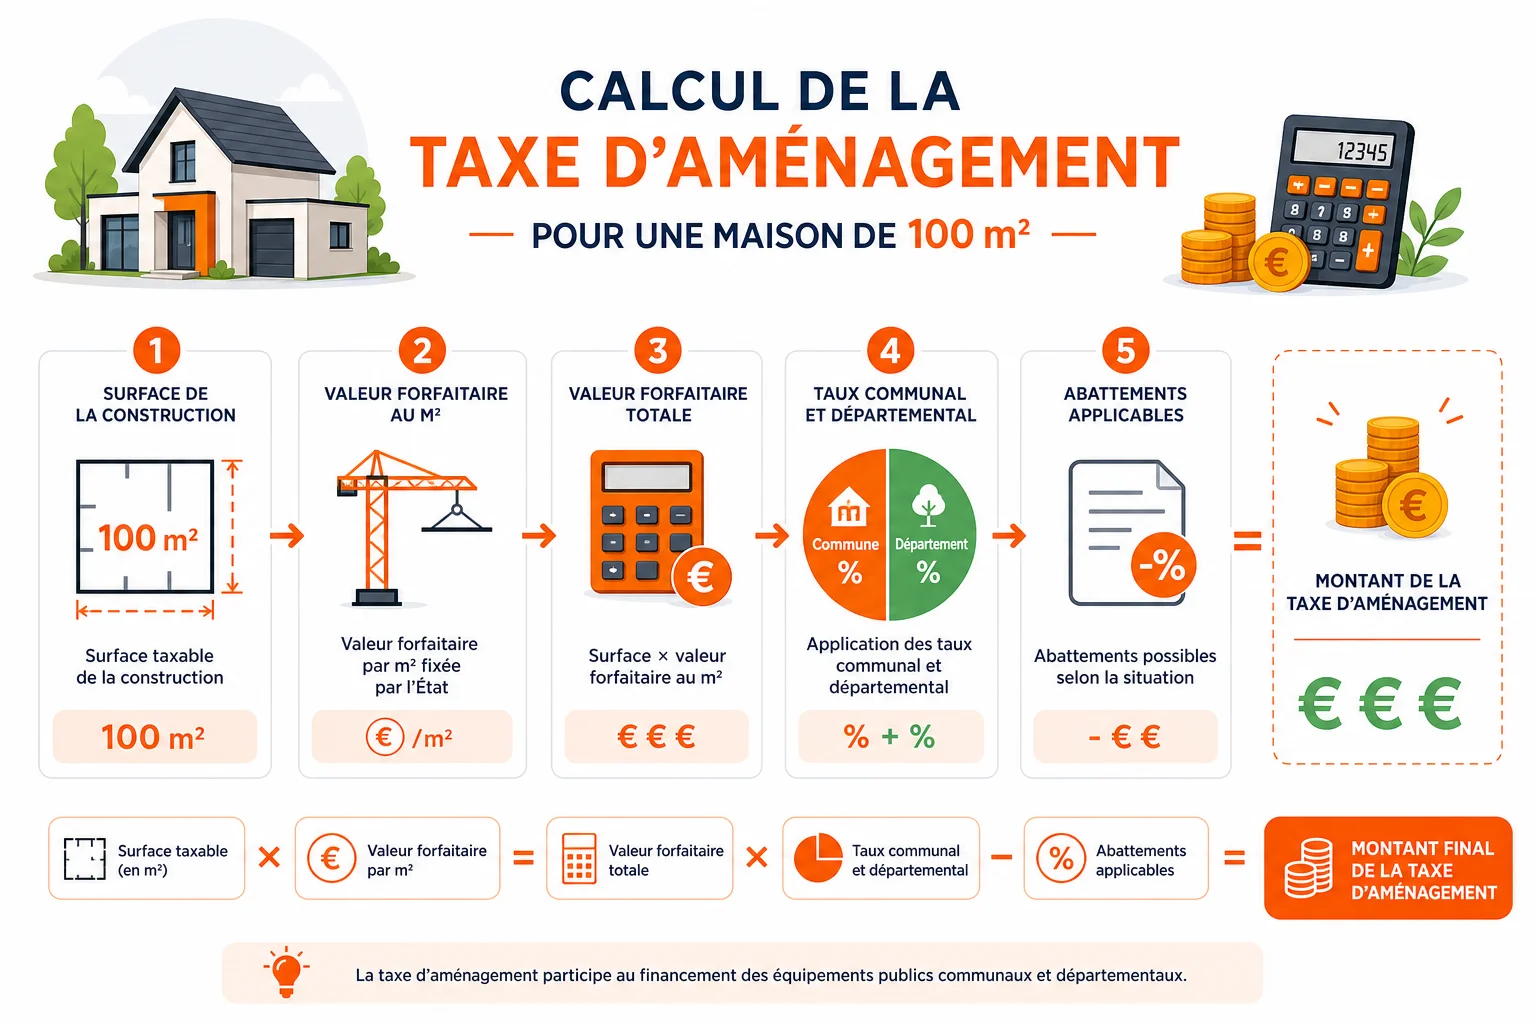
Le calcul de la taxe d’aménagement maison neuve repose sur une formule simple en apparence : surface taxable multipliée par la valeur forfaitaire au m², le tout multiplié par le taux communal, à quoi s’ajoute la part départementale.
La valeur forfaitaire nationale est revalorisée chaque année. Elle tourne généralement autour de 900 € par m² hors Île-de-France (montant à vérifier sur le site officiel, ces chiffres évoluant régulièrement).
Le taux communal, lui, varie fortement d’une ville à l’autre : il peut aller de 1 % à 5 %, chaque conseil municipal fixant sa propre grille. La part départementale, généralement autour de 2,5 %, s’ajoute systématiquement.
Exemple de calcul pour une maison de 100 m²
Prenons une maison neuve de 100 m² de surface taxable, construite dans une commune appliquant un taux de 3 %. Avec une valeur forfaitaire de 900 €/m², la base taxable s’élève à 90 000 €.
Part communale : 90 000 € × 3 % = 2 700 €. Part départementale : 90 000 € × 2,5 % = 2 250 €. Total avant abattement : 4 950 €.
Mais si cette maison est votre résidence principale, un abattement fiscal de 50 % s’applique sur les 100 premiers m². La base taxable retombe alors à 45 000 €, ramenant la facture totale autour de 2 475 €.
Cet abattement change tout : deux maisons identiques peuvent payer une taxe deux fois plus élevée selon qu’elles sont résidence principale ou secondaire.
Quand et comment payer la taxe d’aménagement ?
La date d’exigibilité de la taxe d’aménagement correspond à la date de délivrance de l’autorisation d’urbanisme, permis de construire ou déclaration préalable. C’est ce jour qui fait courir les délais.
L’administration fiscale envoie ensuite un avis d’imposition, généralement plusieurs mois après l’achèvement des travaux, une fois la déclaration de fin de chantier transmise. Le paiement s’effectue en ligne, via votre espace sur le site des impôts.
Pour les montants dépassant un certain seuil, un échéancier en deux fois est parfois proposé plutôt qu’un paiement unique. Ces modalités précises restent à vérifier sur le site officiel, car elles ont évolué avec la réforme du recouvrement de la taxe d’aménagement.
Si vous financez votre projet à crédit, pensez à intégrer cette charge dans votre plan de trésorerie global. Notre simulateur de prêt travaux permet d’anticiper ce type de dépense annexe souvent oubliée.
Un retard de paiement entraîne des pénalités et intérêts de retard, comme pour tout impôt local classique.
Comment être exonéré ou réduire le montant de la taxe ?
Plusieurs situations permettent de bénéficier d’une exonération de taxe totale ou partielle. Certaines sont automatiques, d’autres nécessitent une démarche volontaire auprès de la commune.
Les collectivités locales peuvent également voter des exonérations facultatives sur leur territoire, notamment pour encourager la construction de logements sociaux ou la rénovation énergétique.
- Abris de jardin, remises et pigeonniers de moins de 5 m²
- Constructions liées à l’exploitation agricole
- Logements sociaux financés par un prêt aidé de l’État
- Reconstruction à l’identique après sinistre, dans certaines conditions
- Locaux affectés à un service public sans but lucratif
Pensez aussi à vérifier si votre commune applique des exonérations spécifiques pour les constructions basse consommation, une pratique qui se développe avec la montée en puissance des aides à la rénovation énergétique.
À retenir : ces exonérations facultatives dépendent entièrement de la politique locale, il faut donc se renseigner directement en mairie avant de déposer son permis.
Les erreurs à éviter et points de vigilance
La première erreur consiste à oublier d’intégrer cette taxe dans le budget global de construction. Beaucoup de porteurs de projet découvrent le montant seulement après réception de l’avis, plusieurs mois après la fin du chantier.
Autre piège fréquent : mal déclarer la surface taxable dans le dossier de permis de construire. Une surface sous-évaluée peut entraîner un redressement, tandis qu’une surface surévaluée fait payer plus que nécessaire.
Franchement, ce que j’observe souvent chez les particuliers, c’est l’oubli pur et simple de demander l’abattement de 50 % pour résidence principale. Il n’est pas automatique dans tous les cas et doit parfois être signalé explicitement.
Avant de vous lancer, vérifiez aussi les délais de rétractation liés à votre offre d’achat immobilier si le terrain fait partie de la transaction. Un projet mal ficelé en amont complique tout le reste.
Si votre projet inclut une extension importante, comparez aussi le coût global des travaux via notre guide sur le budget travaux d’une rénovation, la logique de calcul de surface étant proche.
Chiffres clés
- La valeur forfaitaire au m² est revalorisée chaque année par l’administration fiscale (montant à vérifier sur service-public.fr)
- L’abattement fiscal de 50 % s’applique sur les 100 premiers m² d’une résidence principale
- La part départementale tourne généralement autour de 2,5 % dans la majorité des territoires
- Le taux communal peut varier de 1 % à 5 % selon la politique locale votée par le conseil municipal
- La taxe devient exigible dès la délivrance du permis de construire, pas à l’achèvement des travaux
FAQ
La taxe d’aménagement s’applique-t-elle à toutes les maisons neuves ?
Oui, dès qu’une construction neuve nécessite un permis de construire, elle entre dans le champ de cette taxe, sauf exonération spécifique prévue par la commune ou par la loi.
Peut-on payer la taxe d’aménagement en plusieurs fois ?
Selon le montant dû, un échelonnement est parfois possible. Les modalités exactes de paiement ont évolué récemment, mieux vaut vérifier votre situation sur votre espace personnel des impôts.
La taxe d’aménagement concerne-t-elle aussi les extensions ?
Oui, toute extension d’habitation dépassant le seuil de surface taxable déclenche cette taxe, même si le corps principal du bâtiment existait déjà avant les travaux.
Comment connaître le taux communal applicable à mon projet ?
Le taux communal est fixé par délibération du conseil municipal. Vous pouvez le demander directement au service urbanisme de votre mairie avant de déposer votre permis de construire.
Que se passe-t-il si je ne paie pas ma taxe d’aménagement ?
Un défaut de paiement entraîne des majorations et intérêts de retard, comme pour tout impôt local. L’administration peut également engager une procédure de recouvrement forcé.
Écrit par Quentin. Dernière mise à jour : 09 septembre 2026.