
Sommaire
L’essentiel à retenir : un investissement locatif rentable repose sur trois piliers. D’abord, un calcul précis de la rentabilité nette. Ensuite, une fiscalité adaptée au profil de l’investisseur. Enfin, une stratégie locative cohérente avec le marché local. Viser un rendement brut élevé ne suffit pas. En effet, c’est le cash-flow immobilier une fois charges et impôts déduits qui détermine la réussite réelle du projet. La capacité d’emprunt et le choix du statut fiscal, LMNP ou location nue, pèsent tout autant que le prix d’achat.
- Qu’est-ce qu’un investissement locatif rentable ?
- Comment calculer la rentabilité d’un investissement locatif ?
- Quels facteurs influencent la rentabilité réelle d’un bien ?
- Quelle stratégie locative choisir pour maximiser le rendement ?
- Neuf ou ancien : quel bien choisir pour un meilleur rendement ?
- Dans quelles villes investir pour un rendement optimal en 2026 ?
- Comment sécuriser son investissement sans dégrader sa capacité d’emprunt ?
| Indicateur | Ce qu’il mesure |
|---|---|
| Rentabilité brute | Loyer annuel rapporté au prix d’achat, sans charges ni fiscalité |
| Rentabilité nette | Loyer diminué des charges locatives réelles |
| Rentabilité nette-nette | Rentabilité nette après impôt selon le régime fiscal choisi |
| Cash-flow immobilier | Somme restante chaque mois après crédit, charges et impôts |
| Taux d’endettement | Part des revenus consacrée au remboursement de crédits |
Qu’est-ce qu’un investissement locatif rentable ?
Un investissement locatif rentable est un bien acheté et loué de façon à générer un revenu net positif. Ce revenu doit rester positif après remboursement du crédit, charges et impôts. Le loyer perçu doit donc couvrir la mensualité, les charges locatives et la fiscalité. Idéalement, il doit aussi dégager un excédent chaque mois.
Ce n’est pas qu’une question de rendement locatif affiché sur l’annonce. Un bien à 8% de rentabilité brute dans une ville qui se vide peut ainsi s’avérer moins rentable qu’un bien à 4% dans une métropole où la demande locative ne faiblit jamais.
Franchement, le vrai indicateur à surveiller reste le cash-flow immobilier mensuel : ce qui reste dans votre poche une fois toutes les dépenses payées. Un cash-flow positif, même modeste, sécurise le projet. En outre, il absorbe les imprévus comme une vacance locative ou une réparation urgente.
- Un cash-flow immobilier positif ou proche de zéro après toutes charges
- Un taux de vacance locative faible sur le secteur ciblé
- Une fiscalité immobilière adaptée au profil de l’investisseur
- Un prix au m² cohérent avec les loyers pratiqués localement
- Une capacité d’emprunt préservée pour un futur projet
Ainsi, un investissement locatif rentable aujourd’hui peut le rester dix ans. Il suffit pour cela que l’emplacement reste porteur et que la fiscalité appliquée au bien demeure avantageuse.
Comment calculer la rentabilité d’un investissement locatif ?
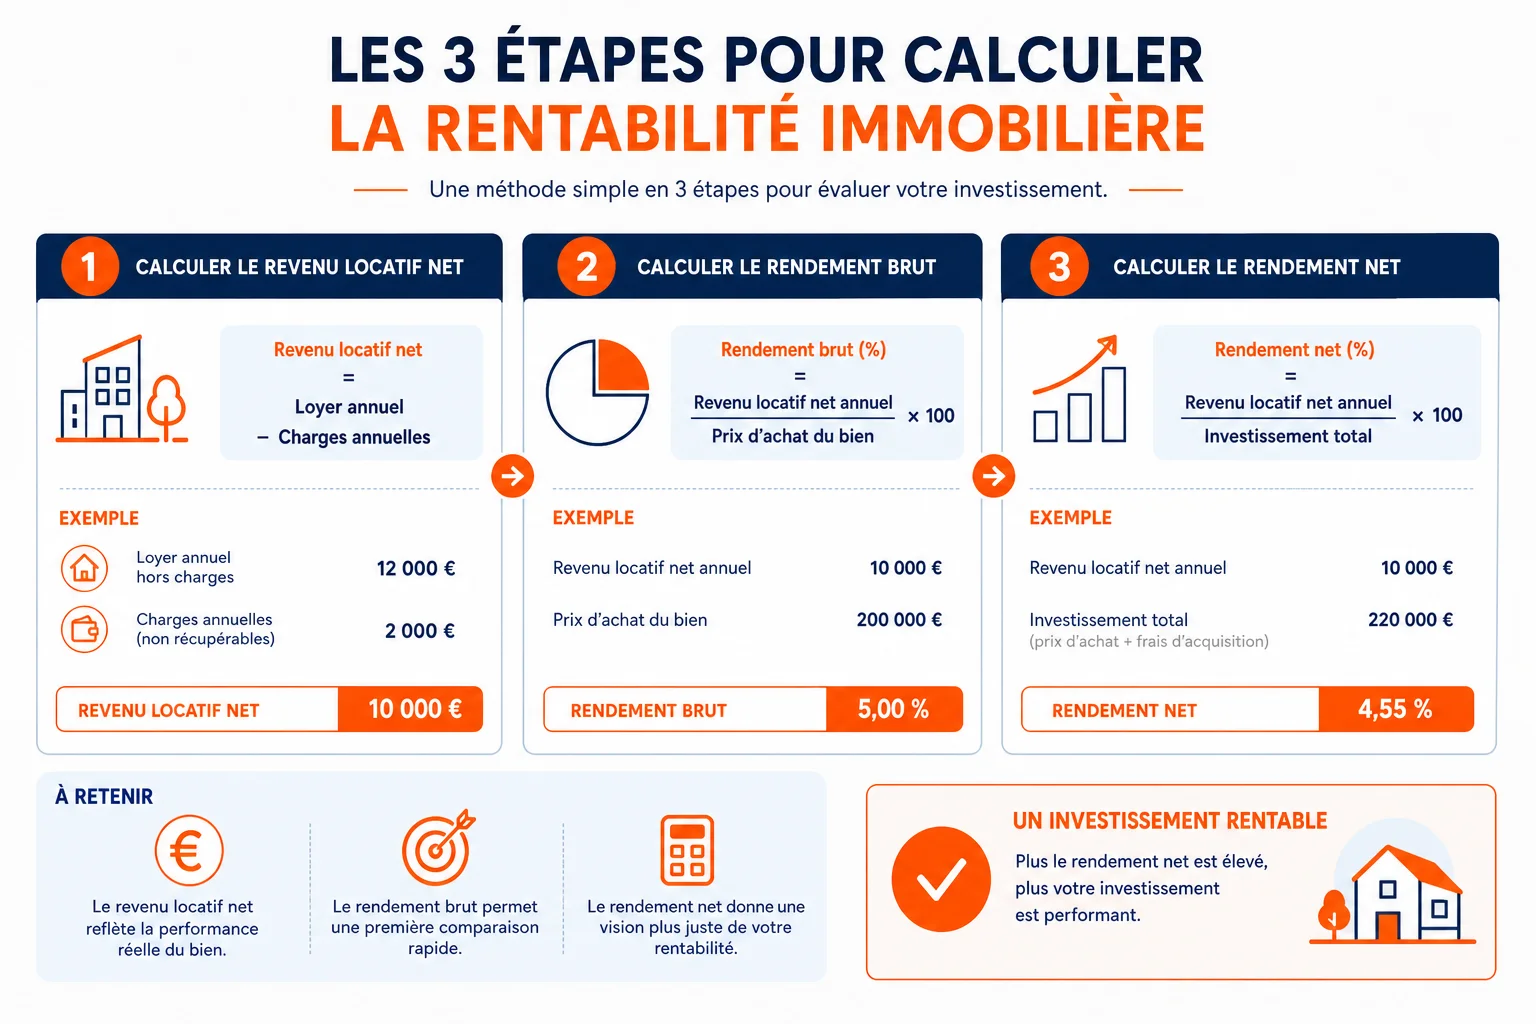
Calculer la rentabilité d’un investissement locatif rentable demande de passer par trois niveaux de lecture successifs. On va du plus simple au plus réaliste.
Rentabilité brute
La rentabilité brute se calcule ainsi : (loyer annuel x 100) / prix d’achat. Un appartement acheté 150 000 € et loué 750 € par mois affiche une rentabilité brute de 6%.
Ce chiffre sert de premier filtre pour comparer rapidement plusieurs biens, sans tenir compte des charges ni du crédit. Notre outil pour calculer la rentabilité d’un immeuble de rapport va plus loin, notamment pour les biens multi-lots.
Rentabilité nette
La rentabilité nette intègre les charges réelles : taxe foncière, charges de copropriété non récupérables, assurance propriétaire non occupant. On soustrait ces montants du loyer annuel avant de recalculer le pourcentage.
Un bien à 6% brut peut ainsi tomber à 4,2% net une fois ces charges locatives déduites. Beaucoup d’investisseurs débutants s’arrêtent au brut, ce qui est souvent une erreur coûteuse.
Rentabilité nette-nette
La rentabilité nette-nette retire en plus l’impôt sur les revenus fonciers ou les BIC selon le régime fiscal choisi. Elle dépend directement du statut LMNP, du micro-foncier ou du réel.
Un simulateur LMNP réel ou micro-BIC permet de visualiser concrètement l’écart entre ces régimes avant de s’engager.
Quels facteurs influencent la rentabilité réelle d’un bien ?
Plusieurs éléments transforment un investissement locatif rentable sur le papier en moins bonne affaire une fois emménagé.
Les charges souvent oubliées
La vacance locative, même dans une ville tendue, peut représenter un mois vide entre deux locataires. Par ailleurs, les travaux d’entretien courant grignotent aussi le cash-flow. Le renouvellement de l’électroménager en location meublée ou les frais de comptabilité au régime réel pèsent également dans la balance.
Un bien mal évalué sur ses charges réelles peut transformer un projet rentable sur le papier en gouffre financier sur trois ans.
Pensez également à la copropriété : un ravalement de façade ou une rénovation énergétique obligatoire peut représenter plusieurs milliers d’euros de charges exceptionnelles.
La fiscalité applicable
En location nue, les revenus fonciers sont imposés au barème progressif. Les charges réelles se déduisent au régime réel, ou un abattement forfaitaire s’applique au micro-foncier (montant à vérifier sur le site officiel).
En location meublée, le statut LMNP permet d’amortir le bien et le mobilier. Cela réduit fortement l’imposition sur plusieurs années. Pour approfondir, consultez notre guide sur l’optimisation fiscale en location meublée. En résumé, la fiscalité immobilière conditionne directement le rendement locatif net que vous toucherez réellement.
Quelle stratégie locative choisir pour maximiser le rendement ?
Le choix du mode de location conditionne directement si votre projet restera un investissement locatif rentable sur la durée.
Location nue
La location nue reste la plus simple à gérer : bail de trois ans, turnover locataire plus faible, fiscalité aux revenus fonciers. Elle convient donc aux investisseurs qui privilégient la stabilité à la performance maximale.
Location meublée et LMNP
La location meublée sous statut LMNP séduit pour deux raisons. D’abord, des loyers plus élevés qu’en nu sur un bien comparable. Ensuite, une fiscalité optimisée grâce à l’amortissement comptable.
En contrepartie, la gestion locative est plus intense : renouvellement du mobilier, turnover plus fréquent. La colocation en meublé pousse encore plus loin cette logique, comme le détaille notre article sur la colocation pour maximiser la rentabilité en LMNP.
Location saisonnière et coliving
La location saisonnière peut afficher des rendements élevés dans les zones touristiques. Toutefois, la réglementation locale se durcit dans plusieurs villes.
Le coliving, plus récent, mutualise les espaces communs et cible une clientèle mobile d’actifs ou d’étudiants. Le ticket d’entrée reste toutefois plus élevé, car l’aménagement des espaces partagés demande un budget supplémentaire.