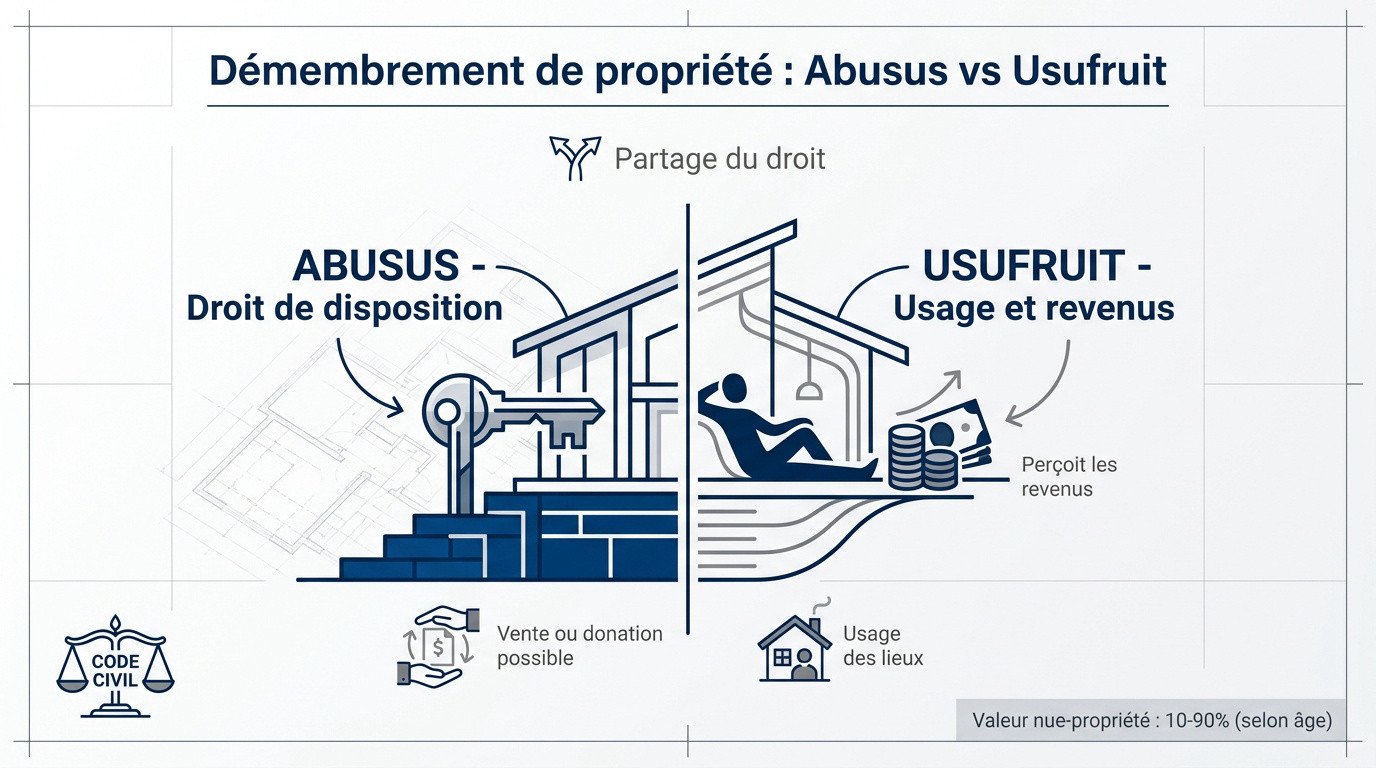
L’essentiel à retenir : le démembrement sépare la propriété en deux : l’usufruitier utilise le bien ou en perçoit les loyers, le nu-propriétaire en détient les murs et récupère la pleine propriété au décès de l’usufruitier ou au terme prévu. La valeur de chaque droit dépend de l’âge de l’usufruitier (barème de l’article 669 du Code général des impôts). Le démembrement est très utilisé pour transmettre un patrimoine ou investir à prix réduit.
Sommaire
- Le principe
- Qui paie quoi ?
- La valeur fiscale de la nue-propriété
- Fiscalité : IFI, revenus, succession
- Les usages courants
- FAQ
Le principe
La pleine propriété réunit trois droits : user du bien (usus), en percevoir les fruits (fructus) et en disposer (abusus). L’usufruitier détient l’usus et le fructus ; le nu-propriétaire détient l’abusus. Aucun des deux ne peut vendre la pleine propriété seul. L’usufruit peut être viager (jusqu’au décès) ou temporaire (durée fixée).
Qui paie quoi ?
- Usufruitier : entretien courant, réparations d’entretien, taxe foncière, charges courantes de copropriété (article 605 du Code civil).
- Nu-propriétaire : grosses réparations, c’est-à-dire celles des gros murs, voûtes, poutres et couvertures entières (article 606 du Code civil).
- Une convention peut organiser autrement la répartition entre eux.
La valeur fiscale de la nue-propriété
| Âge de l’usufruitier | Usufruit | Nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| 21 à 30 ans | 80 % | 20 % |
| 31 à 40 ans | 70 % | 30 % |
| 41 à 50 ans | 60 % | 40 % |
| 51 à 60 ans | 50 % | 50 % |
| 61 à 70 ans | 40 % | 60 % |
| 71 à 80 ans | 30 % | 70 % |
| 81 à 90 ans | 20 % | 80 % |
| 91 ans et plus | 10 % | 90 % |
Barème de l’article 669 du CGI pour l’usufruit viager. Pour un usufruit temporaire, l’usufruit vaut 23 % de la pleine propriété par période de 10 ans, sans tenir compte de l’âge.
Fiscalité : IFI, revenus, succession
- IFI : en principe, c’est l’usufruitier qui déclare la valeur en pleine propriété ; le nu-propriétaire n’est pas imposé sur ce bien, sauf exceptions. Voir le calcul de l’IFI.
- Revenus : les loyers sont imposés chez l’usufruitier.
- Transmission : lors d’une donation avec réserve d’usufruit, les droits ne portent que sur la valeur de la nue-propriété ; au décès de l’usufruitier, l’usufruit s’éteint et le nu-propriétaire devient plein propriétaire sans droits supplémentaires. Voir les frais de succession.
Les usages courants
- Donation avec réserve d’usufruit : les parents donnent la nue-propriété à leurs enfants et gardent l’usage du bien.
- Achat de nue-propriété : l’investisseur achète la nue-propriété d’un logement avec une décote, un bailleur (souvent social) détenant un usufruit temporaire ; il récupère la pleine propriété au terme, sans loyers ni charges entre-temps.
- Parts de SCPI en nue-propriété : même logique sur des parts de société.
- Succession : le conjoint survivant peut choisir l’usufruit de la totalité des biens dans certains cas.
Pour une autre forme d’achat à prix réduit, voir le viager.
FAQ
Le nu-propriétaire peut-il vendre ?
Il peut vendre sa nue-propriété ; vendre la pleine propriété nécessite l’accord de l’usufruitier.
Qui paie la taxe foncière ?
L’usufruitier, sauf convention contraire entre les parties (qui ne s’impose pas à l’administration).
Que se passe-t-il au décès de l’usufruitier ?
L’usufruit s’éteint et le nu-propriétaire devient plein propriétaire.
Sources : Code civil, articles 578 et suivants (usufruit), 605 et 606 ; Code général des impôts, articles 669 et 968 ; Service-public.gouv.fr. Vérifié en octobre 2026.