L’essentiel à retenir : un investissement locatif se juge sur sa rentabilité nette (charges, vacance, travaux déduits), sa fiscalité (location nue ou meublée, micro ou réel) et son cash-flow (loyers moins mensualités et charges). L’emplacement et la performance énergétique sont décisifs : les logements classés G sont interdits à la location depuis 2025, et F le seront en 2028. En 2026, il faut aussi tenir compte de la réforme de la plus-value en LMNP et du nouveau dispositif d’amortissement pour la location nue créé par la loi de finances pour 2026.
Sommaire
- Calculer la rentabilité
- Choisir l’emplacement
- La performance énergétique
- Location nue ou meublée ?
- Le financement
- Limiter les risques
- FAQ
Calculer la rentabilité
- Brute : loyers annuels ÷ prix d’achat frais inclus × 100.
- Nette : loyers − charges non récupérables, taxe foncière, assurance PNO, gestion, entretien, vacance ; le tout ÷ prix total.
- Nette-nette : après impôt sur le revenu et prélèvements sociaux (17,2 % sur les revenus fonciers de la location nue, 18,6 % sur les bénéfices de la location meublée depuis la hausse de CSG de la LFSS 2026).
- Cash-flow : ce qui reste chaque mois une fois le crédit et les charges payés.
Pour estimer ce que vous pouvez emprunter, voir la capacité d’emprunt avec des revenus locatifs.
Choisir l’emplacement
- Bassin d’emploi dynamique, étudiants, transports, services.
- Loyers de marché vérifiés sur des annonces comparables.
- Encadrement des loyers dans certaines villes (Paris, Lyon, Lille, Bordeaux, Montpellier…) : à intégrer dans le calcul.
- Type de bien adapté à la demande locale (studio étudiant, T3 familial…). Voir par exemple investir à Lyon.
La performance énergétique
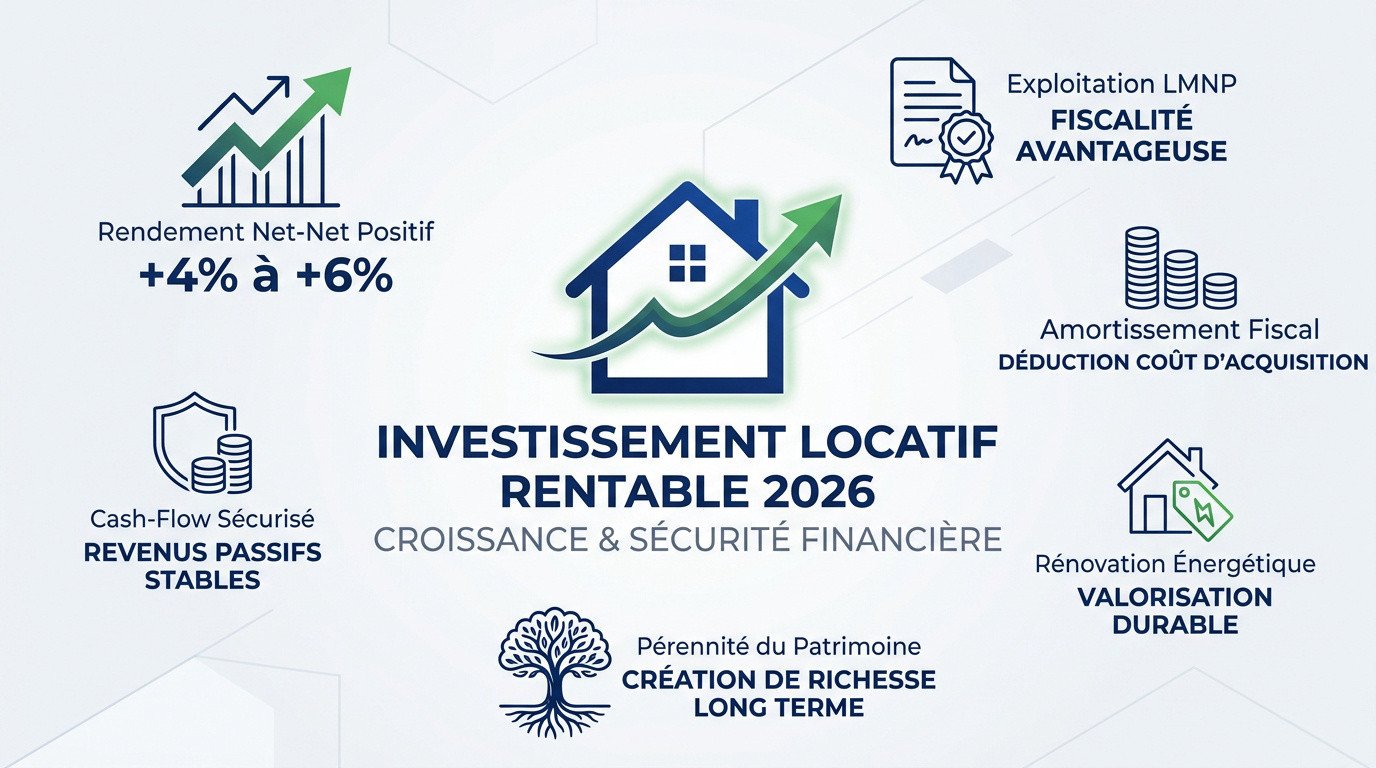
Un logement doit respecter un niveau minimal de performance pour être loué : les logements classés G sont interdits à la location depuis le 1er janvier 2025, les F le seront en 2028 et les E en 2034 (calendrier de la loi Climat et résilience). Les loyers des logements F et G ne peuvent plus être augmentés. Avant d’acheter, intégrez le coût des travaux. Voir la rénovation des passoires thermiques.
Location nue ou meublée ?
| Location nue | Location meublée (LMNP) | |
|---|---|---|
| Régime simplifié | Micro-foncier : abattement de 30 % jusqu’à 15 000 € de loyers | Micro-BIC : abattement de 50 % jusqu’à 77 700 € (longue durée) |
| Régime réel | Charges et intérêts déductibles, déficit foncier | Charges déductibles et amortissement du bien |
| Bail | 3 ans minimum (bailleur particulier) | 1 an, 9 mois pour un étudiant |
| Point d’attention | Nouveau dispositif d’amortissement sous conditions de loyer (loi de finances 2026) | Depuis 2025, les amortissements sont réintégrés dans la plus-value à la revente, sauf exceptions |
Le régime du dispositif d’amortissement en location nue créé par la loi de finances pour 2026 dépend de conditions (loyers plafonnés, logement concerné) fixées par la loi et ses décrets : vérifiez-les sur impots.gouv.fr avant de vous engager. Voir aussi l’optimisation fiscale en meublé et le déficit foncier.
Le financement
- Le crédit permet l’effet de levier : vous achetez avec l’argent de la banque, remboursé en partie par les loyers.
- Les banques appliquent la limite de 35 % d’endettement et retiennent en général 70 % des loyers futurs.
- Un apport couvrant les frais de notaire facilite l’accord. Voir l’apport personnel.
Limiter les risques
- Sélectionner le locataire sur pièces, avec une garantie (Visale, caution, assurance loyers impayés). Voir l’assurance loyers impayés.
- Prévoir une réserve pour la vacance et les travaux.
- Gestion en direct ou par une agence (honoraires de gestion à intégrer au calcul).
- Se méfier des rendements « garantis » et des montages trop avantageux sur le papier.
FAQ
Quelle rentabilité viser ?
Elle dépend de la ville et du type de bien ; comparez toujours la rentabilité nette-nette et le cash-flow, pas seulement le rendement brut annoncé.
Meublé ou nu en 2026 ?
Le meublé reste souvent plus avantageux fiscalement au réel, mais la réintégration des amortissements à la revente et le nouveau dispositif en location nue rendent le calcul plus serré : faites une simulation pour votre cas.
Peut-on encore louer un logement classé G ?
Non, depuis le 1er janvier 2025, pour les nouveaux baux, renouvellements et reconductions.
Sources : Service-public.gouv.fr (revenus fonciers, location meublée, logement décent et DPE) ; loi n° 2026-103 du 19 février 2026 de finances pour 2026 ; loi n° 2024-1039 (meublés de tourisme) ; impots.gouv.fr. Vérifié en octobre 2026.