L’essentiel à retenir : le prêt à taux zéro (PTZ) aide les primo-accédants (pas propriétaires de leur résidence principale au cours des deux dernières années, sauf exceptions) sous plafonds de ressources. Depuis avril 2025, il finance le neuf dans toutes les zones, y compris les maisons individuelles, et l’ancien avec travaux en zones B2 et C. Il complète obligatoirement un autre prêt et le logement doit devenir la résidence principale.
Sommaire
- Le PTZ en bref
- Qui peut en bénéficier ?
- Les plafonds de ressources
- Les logements éligibles
- Combien peut-on emprunter ?
- Remboursement et démarches
- FAQ
Le PTZ en bref
Le PTZ est un prêt sans intérêts ni frais de dossier, dont l’État prend en charge le coût. Il est distribué par les banques ayant signé une convention avec l’État, qui ne sont pas obligées de l’accorder. Il ne finance jamais la totalité de l’achat : il vient en complément d’au moins un autre prêt d’une durée de plus de deux ans. Le dispositif est prolongé jusqu’à fin 2027.
Qui peut en bénéficier ?
- Ne pas avoir été propriétaire de sa résidence principale au cours des deux années précédant l’offre de prêt. Exceptions : titulaire d’une carte d’invalidité, bénéficiaire de l’AAH ou de l’AEEH, victime d’une catastrophe ayant rendu le logement inhabitable.
- Respecter les plafonds de ressources selon la zone et le nombre de personnes.
- Occuper le logement comme résidence principale (au moins 8 mois par an, sauf exceptions), en principe dans l’année suivant l’achat ou la fin des travaux.
Les plafonds de ressources
On retient le plus élevé entre le revenu fiscal de référence de l’année N-2 et le coût total de l’opération divisé par 9. Plafonds en vigueur pour les offres émises depuis avril 2025 :
| Personnes | Zones A bis et A | Zone B1 | Zone B2 | Zone C |
|---|---|---|---|---|
| 1 | 49 000 € | 34 500 € | 31 500 € | 28 500 € |
| 2 | 73 500 € | 51 750 € | 47 250 € | 42 750 € |
| 3 | 88 200 € | 62 100 € | 56 700 € | 51 300 € |
| 4 | 102 900 € | 72 450 € | 66 150 € | 59 850 € |
| 5 | 117 600 € | 82 800 € | 75 600 € | 68 400 € |
| 6 | 132 300 € | 93 150 € | 85 050 € | 76 950 € |
| 7 | 147 000 € | 103 500 € | 94 500 € | 85 500 € |
| 8 et plus | 161 700 € | 113 850 € | 103 950 € | 94 050 € |
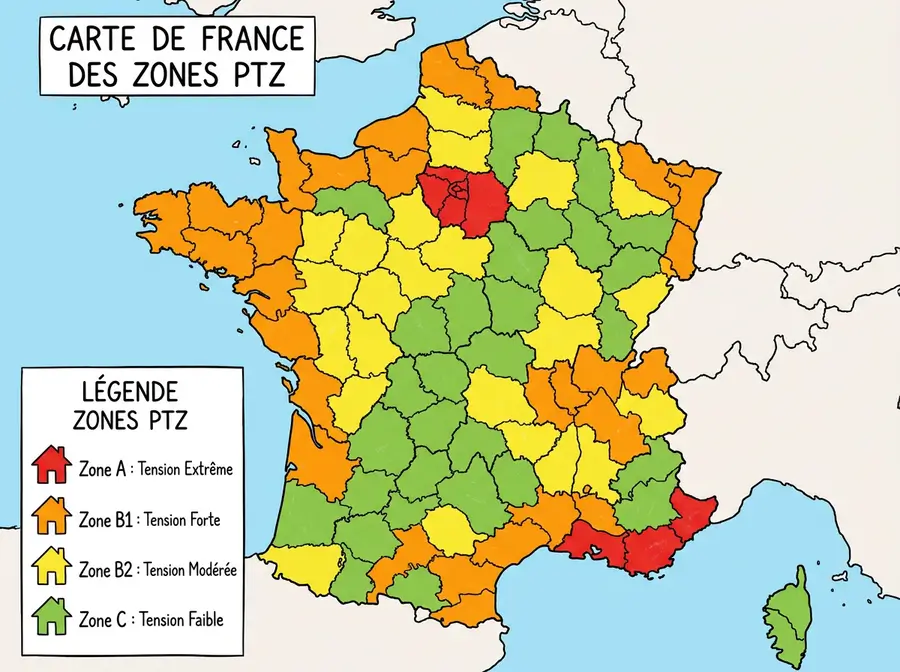
Pour connaître la zone de votre commune, utilisez le simulateur officiel de zonage du ministère du Logement.
Les logements éligibles
- Neuf : appartement ou maison individuelle, dans toutes les zones, pour les offres émises depuis avril 2025.
- Ancien avec travaux : seulement en zones B2 et C ; les travaux d’amélioration doivent représenter au moins 25 % du coût total de l’opération et être achevés dans les trois ans.
- Logement social vendu à son occupant, location-accession (PSLA), bail réel solidaire (BRS), transformation d’un local en logement, sous conditions.
Combien peut-on emprunter ?
Le montant du PTZ est égal à une quotité appliquée au coût de l’opération, retenu dans la limite d’un plafond qui dépend de la zone et du nombre d’occupants (par exemple de 150 000 € pour une personne seule à 360 000 € pour cinq personnes et plus en zones A bis et A).
| Tranche de revenus | Neuf collectif et ancien | Maison individuelle neuve |
|---|---|---|
| Tranche 1 | 50 % | 30 % |
| Tranche 2 | 40 % | 20 % |
| Tranche 3 | 40 % | 20 % |
| Tranche 4 | 20 % | 10 % |
La tranche dépend des revenus divisés par un coefficient familial. Le PTZ ne peut pas dépasser le montant des autres prêts de plus de deux ans (sauf en tranche 1, où il peut le dépasser de 25 % au maximum). Pour faire un premier calcul, utilisez notre simulateur de PTZ.
Remboursement et démarches
- Durée de remboursement jusqu’à 25 ans, plus courte quand les revenus augmentent.
- Possibilité d’un différé pendant lequel on ne rembourse rien ; il est d’autant plus long que les revenus sont modestes. Les banques proposent souvent un lissage avec le prêt principal.
- La demande se fait auprès de la banque qui accorde le prêt principal, en même temps que le dossier de crédit. Voir les pièces du dossier de prêt.
- Le PTZ se cumule avec d’autres aides, comme le prêt Action Logement : voir les conditions de cumul.
FAQ
Peut-on avoir le PTZ si l’on a déjà été propriétaire ?
Oui, si vous n’avez pas été propriétaire de votre résidence principale au cours des deux années précédant l’offre.
Le PTZ est-il possible pour une maison neuve à la campagne ?
Oui, depuis avril 2025 le neuf est éligible dans toutes les zones, maisons comprises, avec une quotité plus faible pour les maisons individuelles.
Le PTZ finance-t-il les frais de notaire ?
Le coût de l’opération pris en compte inclut certains frais liés à l’acquisition ; la banque vous indiquera le détail du calcul.
Peut-on louer le logement acheté avec un PTZ ?
Seulement dans des cas précis (mutation, raisons de santé, divorce…), sous conditions ; sinon le PTZ doit être remboursé.
Cet article fait partie des contenus revus en octobre 2026 : découvrez notre démarche de mise à jour.
Sources : Service-public.gouv.fr, « Prêt à taux zéro (PTZ) », vérifié le 15 septembre 2026 ; ministère du Logement (zonage A/B/C). Vérifié en octobre 2026.