L’essentiel à retenir : quand un achat est financé par plusieurs prêts (prêt bancaire principal, PTZ, prêt Action Logement…), le lissage consiste à ajuster le prêt principal pour que la mensualité totale reste constante, malgré les différés et les durées différentes des autres prêts. Il évite un pic de mensualités, facilite le respect du taux d’endettement, mais il allonge généralement la durée du prêt principal et peut augmenter son coût.
Sommaire
- Le principe du lissage
- Un exemple pour comprendre
- Les différents types de lissage
- Avantages et limites
- Lissage et rachat de crédit
- Comment l’obtenir
- FAQ
Le principe du lissage
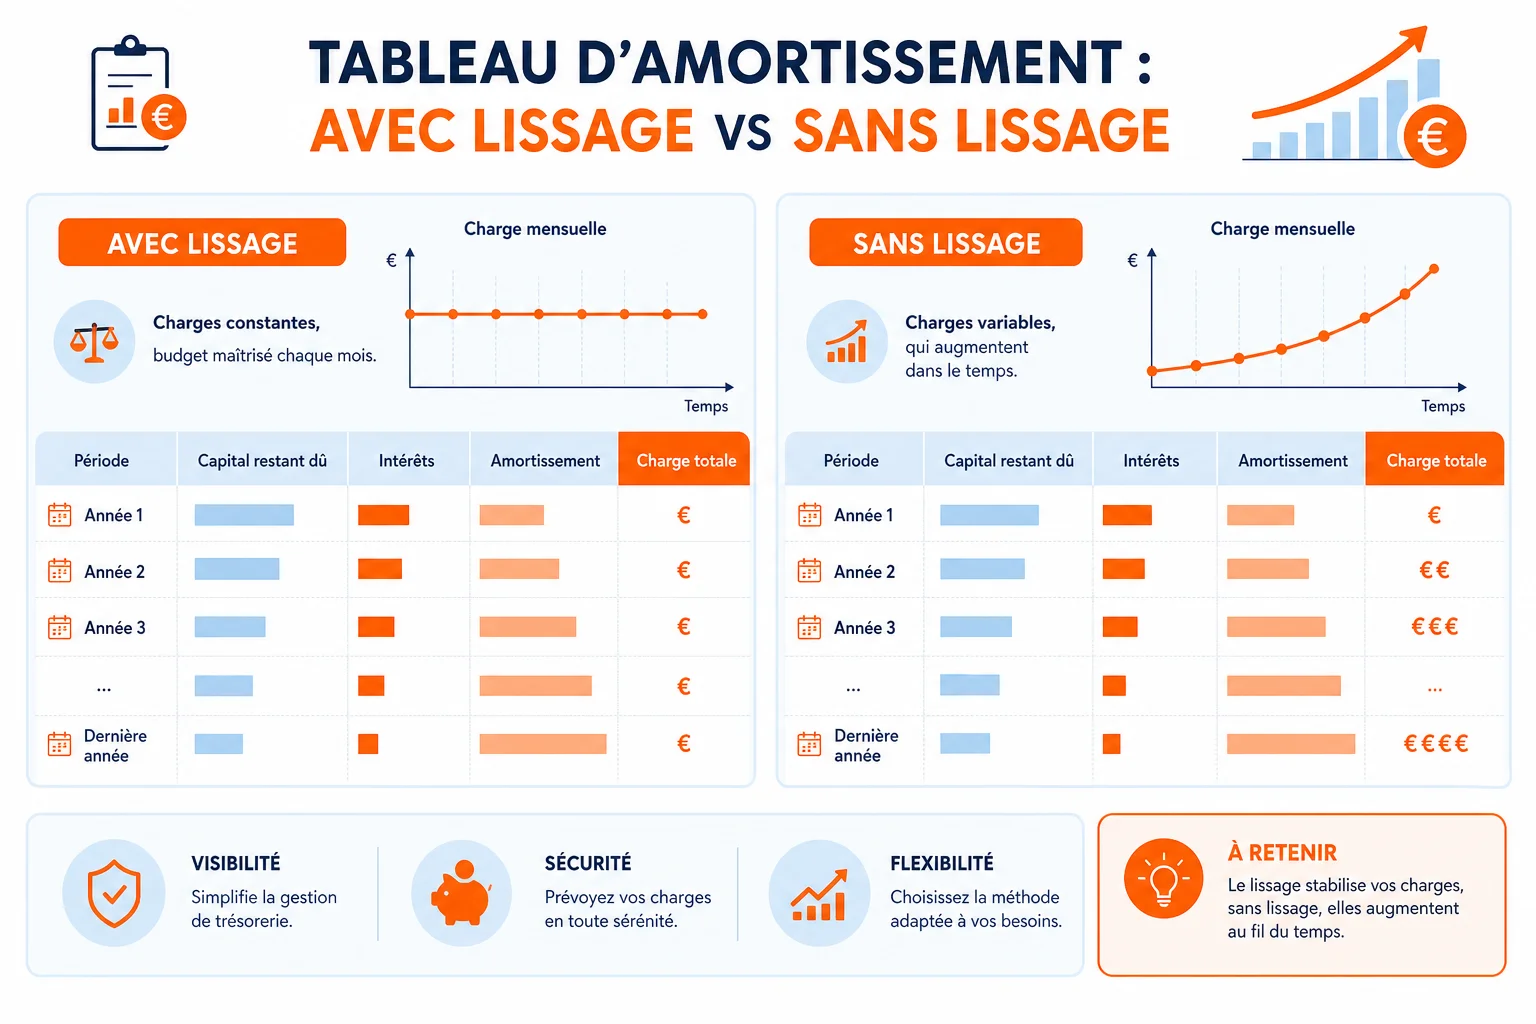
Un financement immobilier associe souvent un prêt bancaire et un ou plusieurs prêts aidés. Ces prêts n’ont pas la même durée ni le même calendrier : le PTZ, par exemple, peut comporter une période de différé pendant laquelle on ne le rembourse pas, puis des échéances qui démarrent plus tard. Sans ajustement, la mensualité totale varie au fil du temps, avec parfois un pic difficile à supporter.
Le lissage consiste à moduler les échéances du prêt principal : elles sont plus faibles quand les autres prêts sont remboursés, plus élevées quand ils sont terminés ou en différé. Résultat : l’emprunteur paie une mensualité globale stable. La banque calcule le taux d’endettement sur cette mensualité lissée.
Un exemple pour comprendre
Prenons un achat financé par un prêt bancaire sur 25 ans et un PTZ dont le remboursement est différé de plusieurs années :
- Sans lissage : pendant le différé, on ne paie que le prêt bancaire ; à la fin du différé, les échéances du PTZ s’ajoutent et la mensualité totale augmente brusquement.
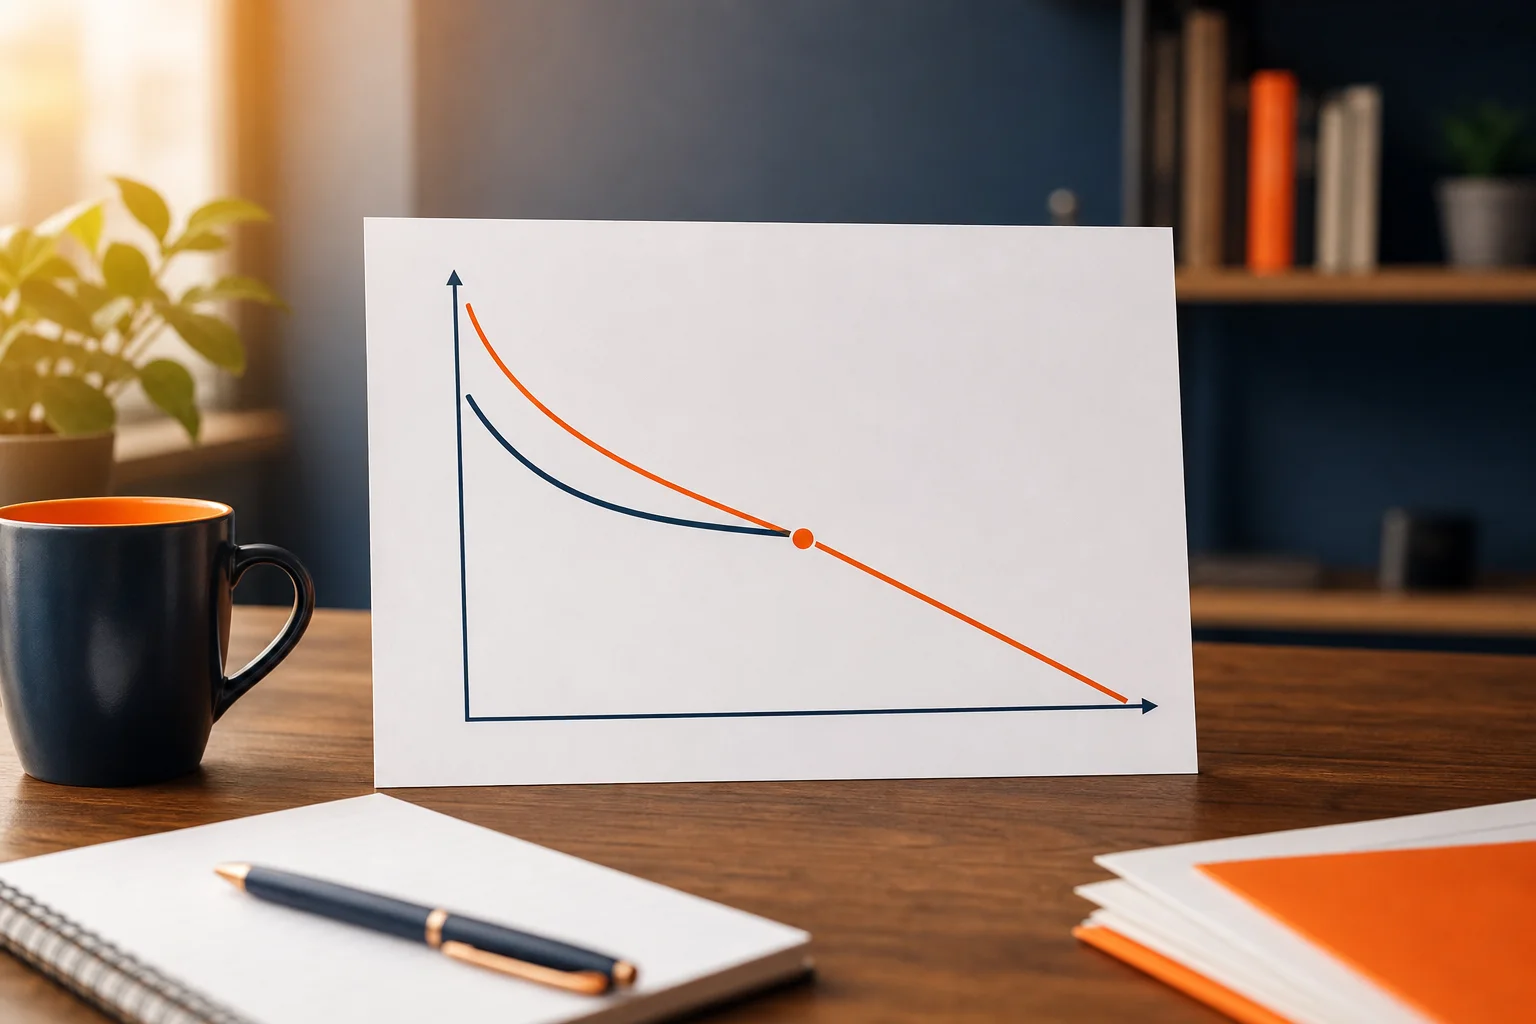
- Avec lissage : le prêt bancaire est découpé en paliers. Ses échéances sont plus élevées pendant le différé du PTZ, puis baissent au moment où le PTZ commence à être remboursé, de façon à garder une mensualité totale identique.
Les montants exacts dépendent des taux, des durées et du calendrier de chaque prêt : seul un échéancier établi par la banque ou le courtier les donne. Vous pouvez tester des scénarios avec le simulateur de prêt immobilier.
Les différents types de lissage
- Lissage avec un prêt aidé (PTZ, prêt Action Logement) : le cas le plus fréquent. Voir qui a droit au PTZ et le cumul PTZ et prêt Action Logement.
- Lissage entre plusieurs prêts bancaires : par exemple un prêt principal et un prêt travaux.
- Prêt à paliers : la mensualité évolue selon des paliers prévus à l’avance (en hausse ou en baisse), pour suivre l’évolution attendue des revenus ou des autres charges.
Avantages et limites
| Avantages | Limites |
|---|---|
| Mensualité stable, budget prévisible | Durée du prêt principal souvent allongée |
| Taux d’endettement maîtrisé sur toute la durée | Coût total des intérêts généralement plus élevé |
| Permet d’intégrer des prêts aidés sans pic de charges | Montage plus complexe, à vérifier en cas de remboursement anticipé ou de renégociation |
Lissage et rachat de crédit
Le lissage se met en place au moment du financement, entre les prêts d’un même projet. Le rachat de crédit, lui, intervient après coup : on remplace des crédits existants par un nouveau prêt, souvent pour baisser les mensualités. Voir la simulation de rachat de crédit immobilier.
Comment l’obtenir
- Faire le point sur tous les prêts du projet : montants, durées, taux, différés.
- Demander à la banque un plan de financement lissé et l’échéancier détaillé de chaque prêt.
- Comparer le coût total avec et sans lissage, ainsi que plusieurs durées.
- Vérifier le respect du taux d’endettement maximal de 35 % (assurance comprise) fixé par le Haut Conseil de stabilité financière. Voir le taux d’endettement maximum.
- Un courtier peut aider à monter le dossier : voir courtier ou banque.
FAQ
Le lissage est-il obligatoire avec un PTZ ?
Non, mais il est très souvent proposé pour éviter une hausse de mensualité à la fin du différé.
Le lissage augmente-t-il le coût du crédit ?
En général oui, car le prêt principal est remboursé plus lentement au début ; comparez les deux options.
Peut-on lisser plus de deux prêts ?
Oui, la banque peut ajuster le prêt principal en fonction de plusieurs prêts complémentaires.
Que se passe-t-il en cas de remboursement anticipé ?
L’échéancier doit être recalculé ; renseignez-vous sur les conditions et les éventuelles indemnités prévues au contrat.
Sources : Service-public.gouv.fr (prêt à taux zéro) ; Haut Conseil de stabilité financière (recommandation sur le taux d’effort de 35 %). Vérifié en octobre 2026.