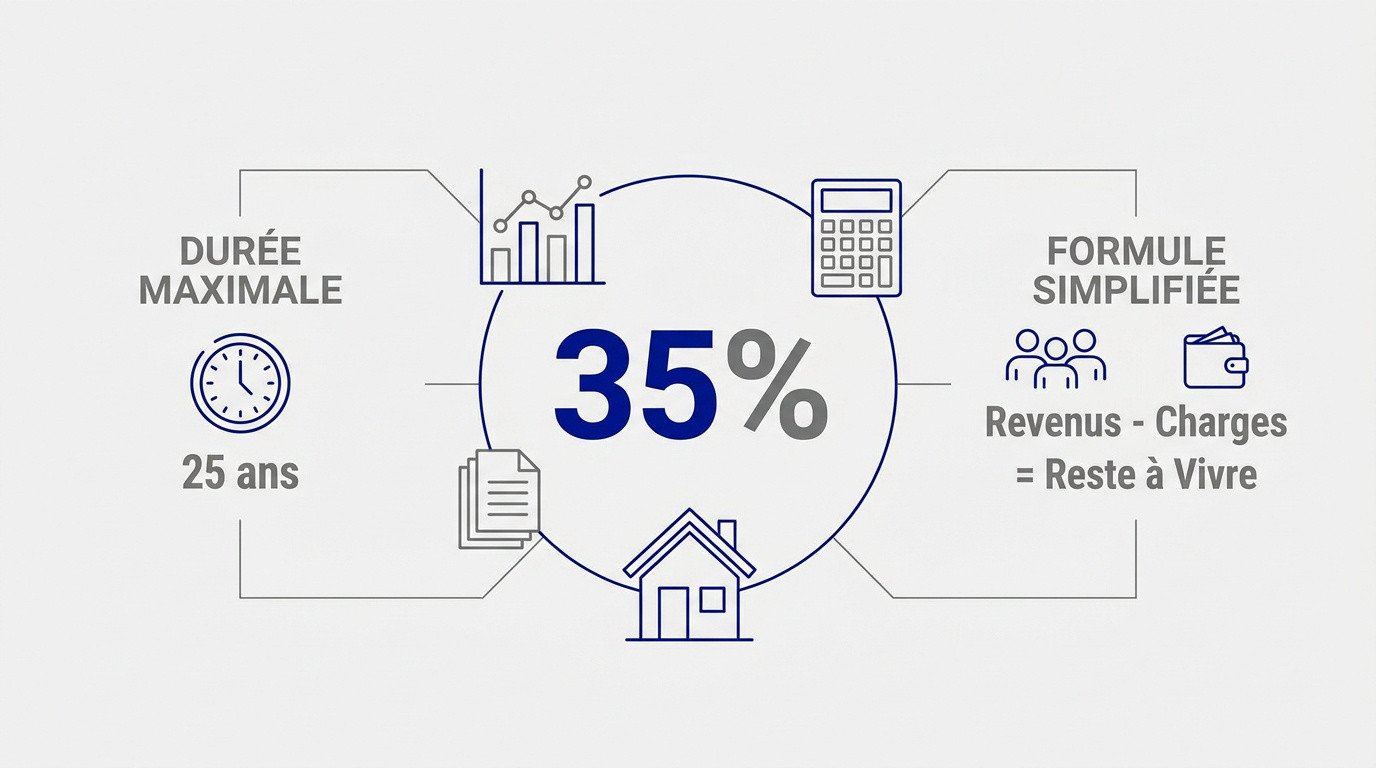
L’essentiel à retenir : avant de visiter, calculez votre budget réel : la mensualité maximale (35 % des revenus nets, assurance comprise, moins les crédits en cours), la durée (25 ans maximum en général), le taux et l’assurance donnent le montant empruntable. Ajoutez votre apport et retirez les frais (notaire, garantie, dossier, éventuel courtage) : vous obtenez le prix maximal du bien. Vérifiez enfin votre reste à vivre.
Sommaire
- La règle des 35 %
- Les revenus et charges retenus
- L’effet de la durée et du taux
- Du montant empruntable au prix d’achat
- Renforcer son dossier
- FAQ
La règle des 35 %
Depuis la décision du Haut Conseil de stabilité financière devenue contraignante en 2022, les banques doivent respecter un taux d’effort maximal de 35 % des revenus nets, assurance comprise, et une durée de 25 ans (27 ans pour le neuf ou des travaux importants avec différé). Elles peuvent déroger pour 20 % de leurs nouveaux crédits, en priorité pour les résidences principales et les primo-accédants. Voir le taux d’endettement maximum.
Les revenus et charges retenus
- Salaires nets, primes contractuelles, revenus d’indépendant moyennés, pensions.
- Revenus locatifs, souvent retenus à 70 %.
- Revenus variables (heures supplémentaires, dividendes) pris en compte avec prudence, voire exclus.
- Charges : mensualités de crédits en cours, pensions alimentaires versées, parfois le leasing.
À deux, voir la capacité d’emprunt à deux salaires.
L’effet de la durée et du taux
Pour une mensualité de 1 000 € (hors assurance), le montant empruntable est d’environ :
| Durée | Taux | Montant empruntable |
|---|---|---|
| 15 ans | 3,14 % | environ 143 400 € |
| 20 ans | 3,27 % | environ 176 000 € |
| 25 ans | 3,35 % | environ 203 000 € |
Taux moyens d’août 2026 (Observatoire Crédit Logement/CSA). Allonger la durée augmente le montant, mais aussi le coût total des intérêts. Faites vos propres calculs avec le calculateur de capacité d’emprunt.
Du montant empruntable au prix d’achat
- Frais de notaire : de l’ordre de 7 à 8 % du prix dans l’ancien, 2 à 3 % dans le neuf. Voir la simulation des frais de notaire.
- Garantie (caution ou hypothèque), frais de dossier, éventuels frais de courtage.
- Travaux à prévoir après l’achat.
- Apport : il couvre idéalement ces frais.
Formule : prix maximal ≈ montant empruntable + apport − frais.
Renforcer son dossier
- Solder les petits crédits à la consommation avant la demande, si c’est possible.
- Montrer une épargne régulière et des comptes sans découvert.
- Vérifier son éligibilité aux prêts aidés (PTZ, prêt Action Logement).
- Obtenir une attestation de financement de la banque ou du courtier pour rassurer les vendeurs.
FAQ
Comment calculer rapidement sa capacité d’emprunt ?
Revenus nets × 35 % − crédits en cours = mensualité maximale ; un simulateur convertit ensuite cette mensualité en capital selon la durée et le taux.
La banque peut-elle accepter plus de 35 % ?
Oui, dans le cadre de la marge de dérogation de 20 %, au cas par cas.
Faut-il un apport ?
Ce n’est pas obligatoire, mais un apport couvrant les frais facilite l’accord et améliore le taux.
Sources : Haut Conseil de stabilité financière (décision D-HCSF-2021-7 modifiée) ; Observatoire Crédit Logement/CSA (août 2026) ; Notaires de France (frais d’acquisition). Vérifié en octobre 2026.