L’essentiel à retenir : une pergola ouverte ne crée ni pièce ni surface. Une véranda close et couverte est comptée dans la surface Carrez (vente en copropriété) si sa hauteur dépasse 1,80 m, mais elle est exclue de la surface habitable au sens du Code de la construction (celle de la loi Boutin pour la location). Elle crée en revanche de la surface taxable (taxe d’aménagement) et nécessite une déclaration préalable ou un permis selon sa surface.
Sommaire
- Véranda et pergola : les différences
- Surface habitable et loi Boutin
- Surface Carrez
- Les autorisations d’urbanisme
- Taxe d’aménagement et taxe foncière
- Transformer une véranda en pièce
- FAQ
Véranda et pergola : les différences
- Pergola : structure ouverte (poteaux et toiture à lames ou toile), sans parois fermées.
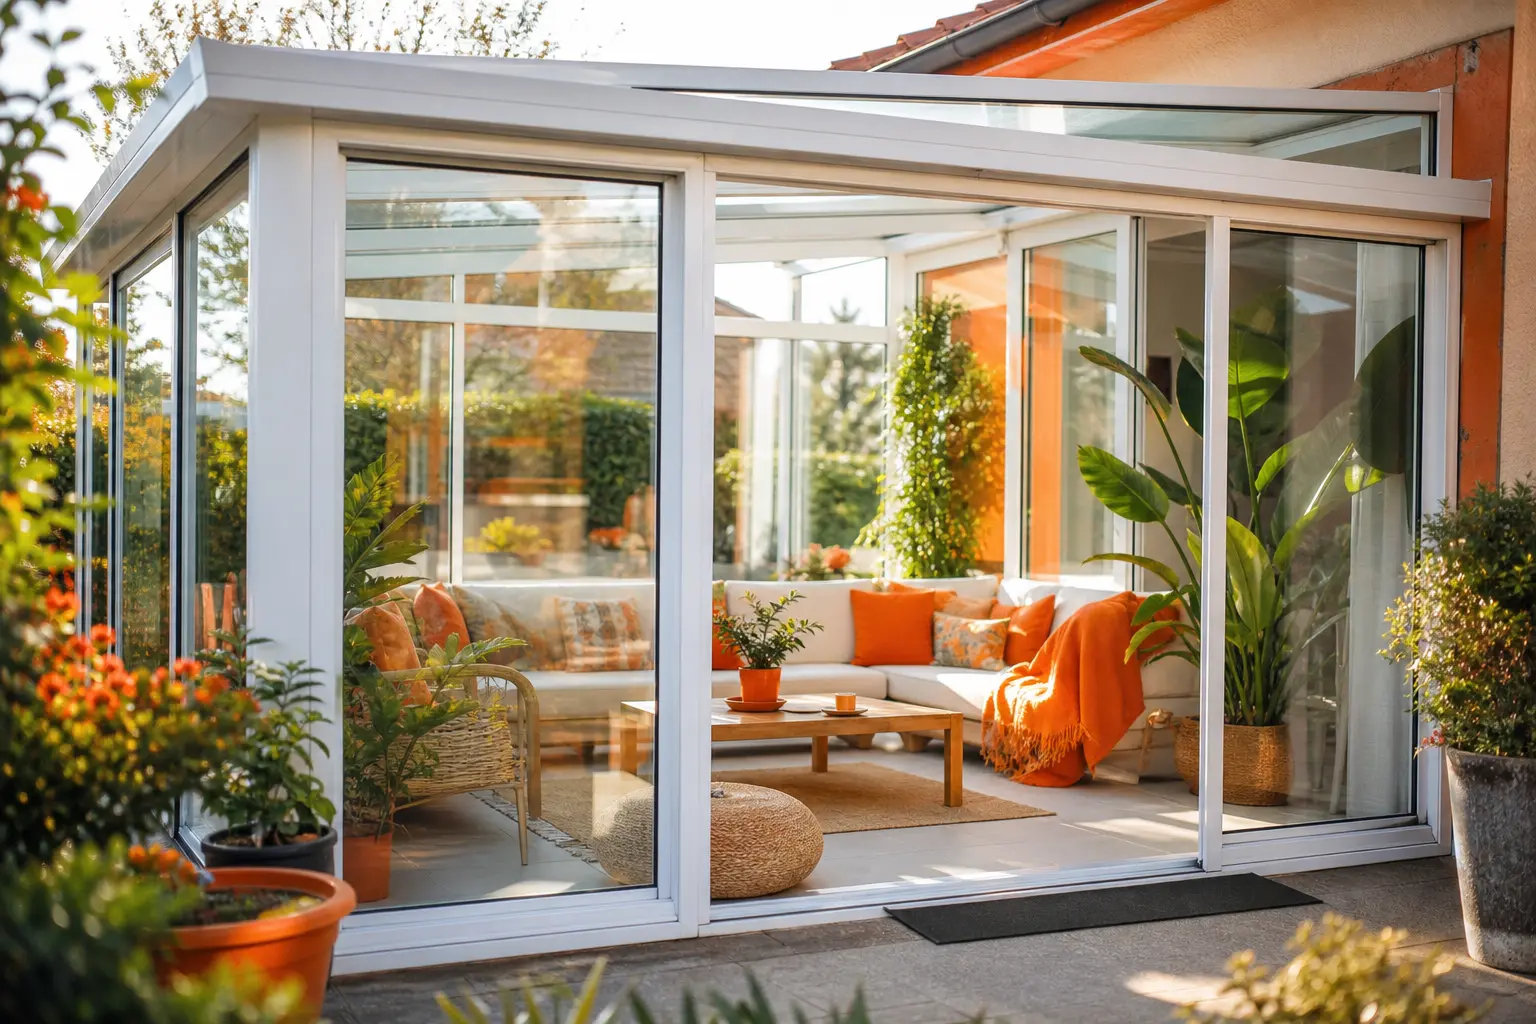
- Véranda : extension vitrée, close et couverte, accolée à la maison.
- Une pergola dont on ferme les côtés (bioclimatique avec stores ou parois vitrées) se rapproche d’une véranda au regard des règles d’urbanisme.
Surface habitable et loi Boutin
La surface habitable est définie par l’article R156-1 du Code de la construction et de l’habitation. Elle exclut notamment les combles non aménagés, caves, garages, terrasses, loggias, balcons et vérandas, ainsi que les parties d’une hauteur inférieure à 1,80 m. C’est cette surface qui doit figurer dans le bail d’habitation (loi Boutin). Une véranda n’y est donc pas comptée, même chauffée.
Elle peut toutefois être utilisée comme pièce à vivre et valoriser le bien. Pour le bail et les quittances, voir la quittance de loyer.
Surface Carrez
En copropriété, la surface privative (loi Carrez) comprend les locaux clos et couverts d’une hauteur supérieure à 1,80 m. Une véranda close et couverte y est donc généralement incluse, contrairement aux balcons et terrasses. Si la surface réelle est inférieure de plus de 5 % à celle indiquée dans l’acte, l’acheteur peut demander une baisse de prix proportionnelle, dans l’année qui suit l’acte authentique.
Les autorisations d’urbanisme
- Pergola : en général une déclaration préalable si elle crée de l’emprise au sol au-delà des seuils ou modifie l’aspect extérieur ; vérifiez le PLU.
- Véranda de 5 à 20 m² : déclaration préalable (jusqu’à 40 m² en zone urbaine d’une commune dotée d’un PLU, sous conditions).
- Au-delà : permis de construire ; recours à un architecte obligatoire si la surface totale de la maison dépasse 150 m² après travaux.
- En secteur protégé, des règles plus strictes s’appliquent.
Pour savoir quelle demande déposer, voir permis de construire ou déclaration préalable.
Taxe d’aménagement et taxe foncière
- Une véranda close et couverte, d’une hauteur de plafond supérieure à 1,80 m, crée de la surface taxable soumise à la taxe d’aménagement. Voir la taxe d’aménagement.
- Elle doit être déclarée à l’administration fiscale (service « Gérer mes biens immobiliers » sur impots.gouv.fr) dans les 90 jours suivant l’achèvement : elle peut augmenter la valeur locative et donc la taxe foncière.
- Une pergola ouverte ne crée en principe pas de surface taxable.
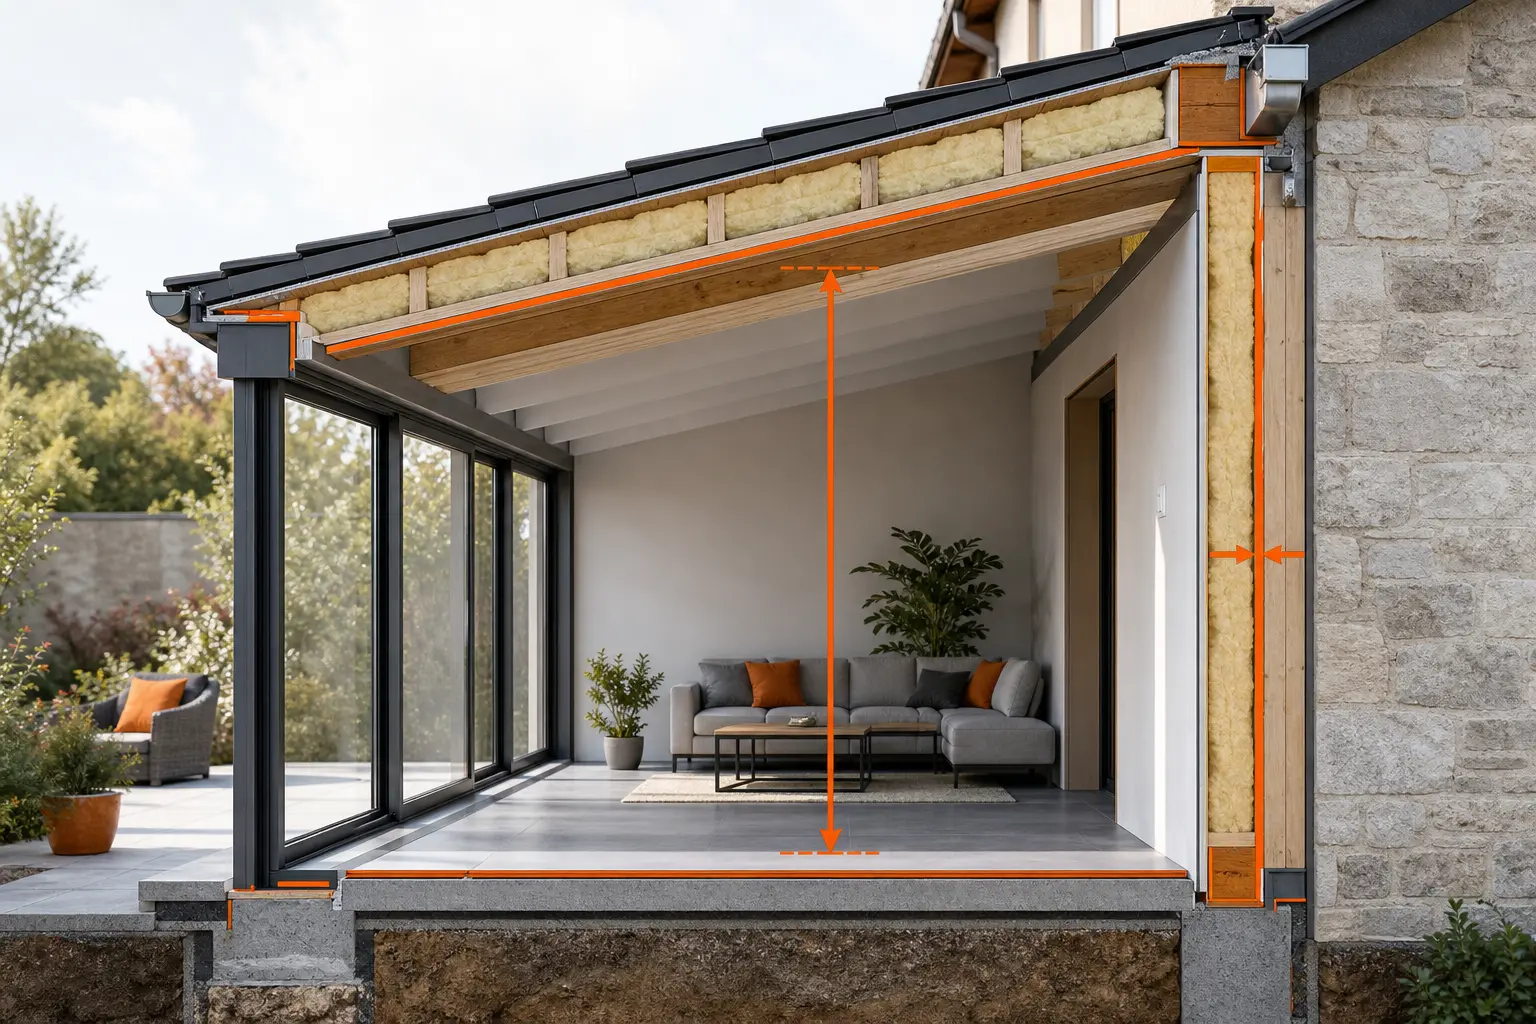
Transformer une véranda en pièce
- Vitrages isolants et protection solaire pour éviter la surchauffe l’été et le froid l’hiver.
- Toiture isolée, chauffage et ventilation adaptés.
- Respect des règles électriques et de sécurité.
Même aménagée, elle reste exclue de la surface habitable au sens de l’article R156-1, mais elle valorise le bien à la revente. Pour la plus-value, voir le calcul de la plus-value.
FAQ
Une véranda compte-t-elle dans la surface habitable ?
Non, l’article R156-1 du Code de la construction exclut expressément les vérandas de la surface habitable.
Et dans la surface Carrez ?
Oui en général, si elle est close, couverte et d’une hauteur supérieure à 1,80 m.
Une pergola augmente-t-elle les impôts ?
Une pergola ouverte ne crée pas de surface taxable ; une structure fermée peut en créer.
Sources : Code de la construction et de l’habitation, article R156-1 ; loi du 10 juillet 1965, article 46 (loi Carrez) ; Service-public.gouv.fr (véranda, déclaration préalable, taxe d’aménagement). Vérifié en octobre 2026.