L’essentiel à retenir : la plus-value réalisée sur une résidence secondaire (ou un bien locatif) est taxée à 19 % d’impôt et 17,2 % de prélèvements sociaux, après des abattements pour durée de détention : exonération d’impôt au bout de 22 ans et de prélèvements sociaux au bout de 30 ans. On peut majorer le prix d’achat des frais d’acquisition (réels ou forfait de 7,5 %) et des travaux (réels ou forfait de 15 % après 5 ans). Une surtaxe s’applique au-delà de 50 000 € de plus-value imposable.
Sommaire
- Le calcul de la plus-value brute
- Les abattements pour durée de détention
- La surtaxe
- Les exonérations
- Exemple
- FAQ
Le calcul de la plus-value brute
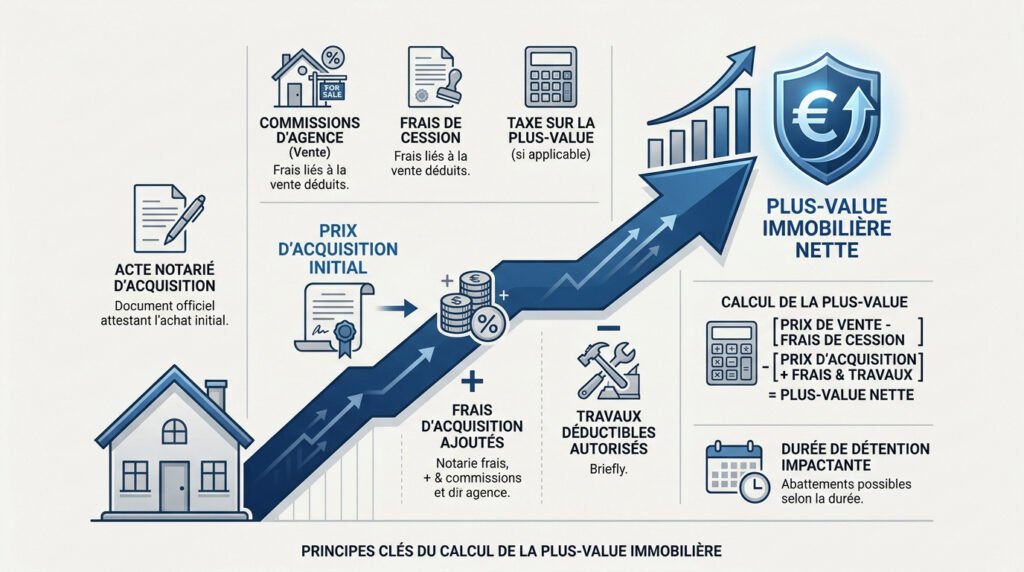
Plus-value brute = prix de vente − prix d’achat corrigé.
- Prix de vente diminué des frais supportés par le vendeur (diagnostics, commission d’agence à sa charge).
- Prix d’achat majoré des frais d’acquisition : montant réel justifié ou forfait de 7,5 % du prix d’achat.
- Majoré aussi des travaux de construction, agrandissement ou amélioration non déduits par ailleurs : montant réel justifié ou forfait de 15 % du prix d’achat si le bien est détenu depuis plus de 5 ans.
Les abattements pour durée de détention
| Années de détention | Impôt sur le revenu (19 %) | Prélèvements sociaux (17,2 %) |
|---|---|---|
| Moins de 6 ans | 0 % | 0 % |
| De la 6e à la 21e année | 6 % par an | 1,65 % par an |
| 22e année | 4 % (exonération totale) | 1,60 % |
| De la 23e à la 30e année | – | 9 % par an |
| Au-delà de 30 ans | Exonération | Exonération |

La surtaxe
Une taxe supplémentaire, de 2 % à 6 %, s’applique quand la plus-value imposable (après abattements pour l’impôt sur le revenu) dépasse 50 000 €. Elle ne concerne pas les terrains à bâtir.
Les exonérations
- Résidence principale : toujours exonérée.
- Première cession d’un logement autre que la résidence principale : exonération si le vendeur n’a pas été propriétaire de sa résidence principale au cours des 4 années précédentes et réinvestit le prix dans l’achat de sa résidence principale dans les 24 mois, à hauteur du montant réinvesti.
- Prix de cession inférieur ou égal à 15 000 €.
- Certains vendeurs retraités ou invalides aux revenus modestes, sous conditions.
Pour financer le futur achat, voir le PTZ.
Exemple
Une maison achetée 200 000 € il y a 12 ans, vendue 280 000 €. Prix d’achat corrigé : 200 000 + 15 000 (forfait frais 7,5 %) + 30 000 (forfait travaux 15 %) = 245 000 €. Plus-value brute : 35 000 €.
- Impôt : abattement de 6 % × 7 années (de la 6e à la 12e) = 42 % → base de 20 300 € → 3 857 €.
- Prélèvements sociaux : abattement de 1,65 % × 7 = 11,55 % → base de 30 957 € → 5 325 €.
Total : environ 9 182 €, prélevés par le notaire lors de la vente. Les années de détention se comptent de date à date ; faites vérifier votre calcul par le notaire. Voir aussi vendre sans agence.
FAQ
Quel est le taux global d’imposition ?
36,2 % avant abattements (19 % + 17,2 %), plus une éventuelle surtaxe.
Après combien d’années est-on exonéré ?
22 ans pour l’impôt, 30 ans pour les prélèvements sociaux.
Qui déclare et paie la plus-value ?
Le notaire établit la déclaration et prélève l’impôt sur le prix de vente.
Sources : Code général des impôts, articles 150 U à 150 VH et 1609 nonies G ; impots.gouv.fr ; Service-public.gouv.fr. Vérifié en octobre 2026.