L’essentiel à retenir : l’indice FFB du coût de la construction, publié chaque trimestre par la Fédération française du bâtiment, sert à indexer de nombreux contrats d’assurance habitation : la cotisation et les plafonds de garantie évoluent comme lui. Il valait 1 197,3 au 1er trimestre 2026 et 1 220,9 au 2e trimestre 2026, contre 1 180,8 un an plus tôt, soit une hausse d’environ 3,4 % sur un an.
Sommaire
- Qu’est-ce que l’indice FFB ?
- Les dernières valeurs
- Pourquoi votre cotisation augmente
- Calculer la hausse de sa prime
- Indice FFB et ICC de l’Insee
- FAQ
Qu’est-ce que l’indice FFB ?
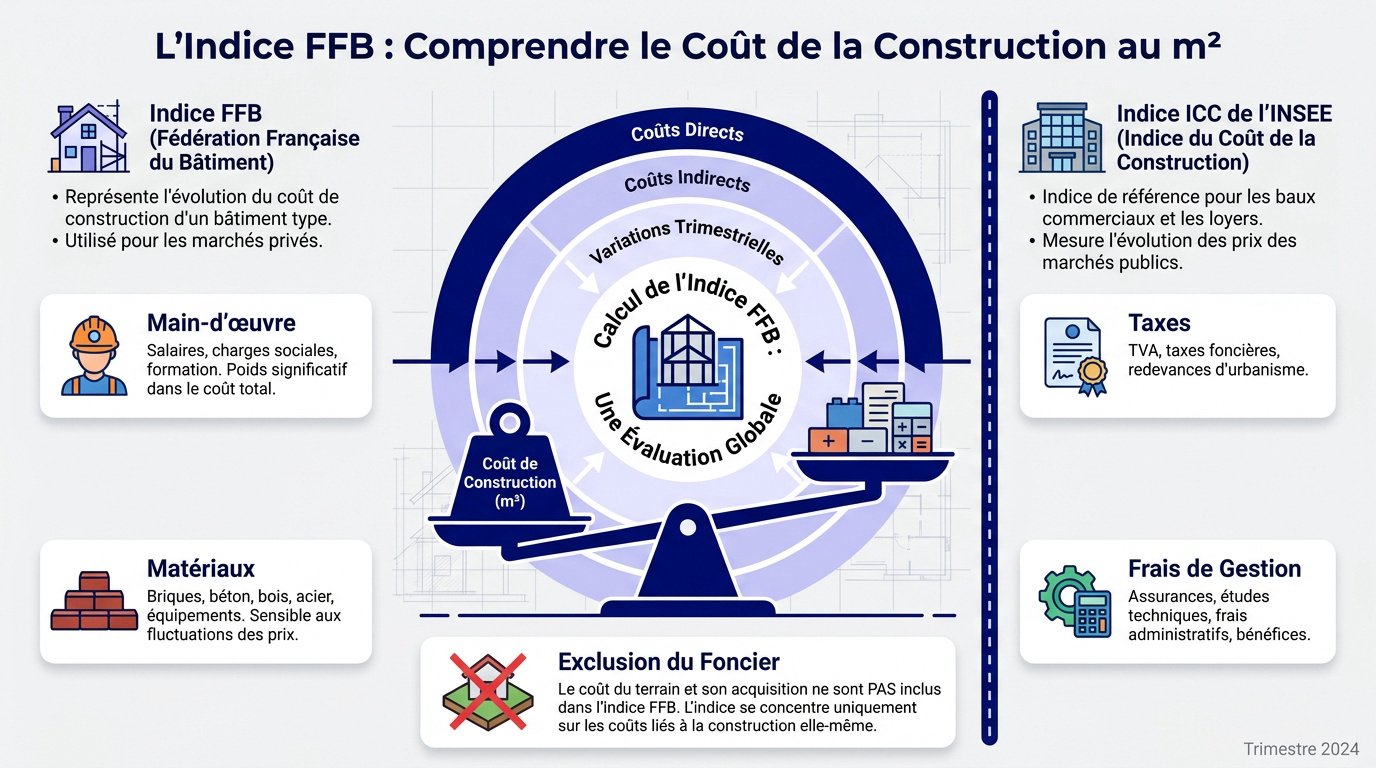
Créé en 1941 (base 1 au 1er janvier 1941), l’indice FFB mesure l’évolution du prix de revient d’un immeuble de rapport à Paris : matériaux, main-d’œuvre, matériel, frais de chantier. Il ne tient pas compte du prix du terrain. Les assureurs l’utilisent comme référence pour revaloriser chaque année les cotisations et les montants garantis, afin que l’indemnisation reste proche du coût réel de reconstruction.
Les dernières valeurs
| Trimestre | Indice FFB |
|---|---|
| 2e trimestre 2025 | 1 180,8 |
| 4e trimestre 2025 | 1 187,8 |
| 1er trimestre 2026 | 1 197,3 |
| 2e trimestre 2026 | 1 220,9 |
Les valeurs sont publiées par la FFB chaque trimestre ; vérifiez la dernière publication sur son site.
Pourquoi votre cotisation augmente
- Votre contrat contient une clause d’indexation : à l’échéance, la cotisation est multipliée par le rapport entre le nouvel indice et l’ancien.
- Les franchises et plafonds de garantie suivent généralement la même évolution, ce qui évite la sous-assurance.
- D’autres hausses peuvent s’y ajouter : changement de tarif de l’assureur, sinistralité, hausse de la surprime catastrophes naturelles.
Une hausse liée à l’indexation n’ouvre pas de droit particulier à résiliation, mais la loi Hamon permet de résilier un contrat d’assurance habitation à tout moment après un an. Voir aussi la résiliation de l’assurance emprunteur.
Calculer la hausse de sa prime
Formule : nouvelle cotisation = ancienne cotisation × (nouvel indice ÷ ancien indice).
Exemple : une cotisation de 300 € indexée sur le 2e trimestre 2025 (1 180,8) et revalorisée sur le 2e trimestre 2026 (1 220,9) devient 300 × 1 220,9 ÷ 1 180,8 ≈ 310,19 €, soit environ 10,19 € de plus. Les indices utilisés figurent sur votre avis d’échéance ou dans les conditions particulières.
Indice FFB et ICC de l’Insee
- Indice FFB : publié par la Fédération française du bâtiment, utilisé surtout en assurance.
- ICC (indice du coût de la construction) : publié par l’Insee, il mesure le prix des bâtiments neufs à usage d’habitation ; il valait 2 103 au 2e trimestre 2026. Il sert notamment de référence dans certains baux et contrats.
- Les loyers d’habitation, eux, sont révisés avec l’IRL (indice de référence des loyers).
Pour d’autres sujets d’assurance liés au logement, voir l’assurance loyers impayés.
FAQ
Quelle est la valeur de l’indice FFB en 2026 ?
1 197,3 au 1er trimestre et 1 220,9 au 2e trimestre 2026.
Où trouver l’indice utilisé par mon assureur ?
Sur l’avis d’échéance ou dans les conditions particulières du contrat.
Peut-on refuser l’indexation ?
Non si elle est prévue au contrat ; vous pouvez en revanche comparer et changer d’assureur après un an d’engagement.
Cet article fait partie des contenus revus en octobre 2026 : découvrez notre démarche de mise à jour.
Sources : Fédération française du bâtiment (indice FFB du coût de la construction) ; Insee (ICC, 2e trimestre 2026) ; Code des assurances, article L113-15-2 (loi Hamon). Vérifié en octobre 2026.