
L’essentiel à retenir : la simulation prêt relais calcul repose sur une formule simple : la valeur du bien à vendre, multipliée par une quotité de financement comprise entre 60 % et 80 %, moins le capital restant dû sur un éventuel crédit en cours. Le résultat détermine le montant que la banque peut vous avancer avant la revente du bien. Ce calcul varie selon que vous optez pour un prêt relais sec ou un prêt relais adossé, et il influence directement votre taux d’endettement global.
Sommaire
- Qu’est-ce qu’un prêt relais et comment fonctionne-t-il ?
- Comment calculer le montant d’un prêt relais ?
- Simulation prêt relais calcul : exemple chiffré
- Prêt relais sec vs prêt relais adossé : quelle différence pour le calcul ?
- Le coût total d’un prêt relais : taux, assurance et frais
- Utiliser un simulateur en ligne pour affiner son calcul
- Risques et alternatives au prêt relais
| Aspect | Détail |
|---|---|
| Quotité de financement | Généralement entre 60 % et 80 % de la valeur du bien |
| Durée du prêt relais | De 12 à 24 mois en général |
| Type de remboursement | Franchise de remboursement, capital versé à la revente |
| Prêt relais sec | Utilisé sans nouvel achat simultané financé par crédit classique |
| Prêt relais adossé | Combiné à un prêt immobilier classique pour le nouveau bien |
Qu’est-ce qu’un prêt relais et comment fonctionne-t-il ?
Un prêt relais est un crédit à court terme accordé par une banque pour financer l’achat d’un nouveau bien avant la vente de l’ancien. Il permet d’éviter d’attendre la revente pour disposer des fonds nécessaires à un nouvel achat.
Concrètement, la banque avance une somme calculée sur la valeur du bien immobilier que vous mettez en vente. Cette avance est remboursée en une seule fois, lorsque la vente se réalise. C’est là que la simulation prêt relais calcul devient utile : elle permet d’anticiper le montant exact que vous pourrez emprunter.
Pendant la durée du prêt, vous bénéficiez généralement d’une franchise de remboursement. Cela signifie que vous ne remboursez que les intérêts, voire rien du tout selon la formule choisie, le capital étant réglé au moment de la revente.
Ce mécanisme reste temporaire par nature. Il n’a jamais vocation à devenir un financement pérenne, contrairement à un prêt immobilier classique.
Franchement, ce que j’observe souvent chez les emprunteurs, c’est une confusion entre le prêt relais et un simple délai de paiement accordé par la banque. Ce n’est pas la même chose : il s’agit bien d’un crédit, avec un taux d’intérêt prêt relais et une assurance associée.
Comment calculer le montant d’un prêt relais ?
La formule de base est simple : montant du prêt relais = valeur du bien mis en vente x quotité de financement, moins le capital restant dû sur un crédit en cours. C’est le socle de toute simulation prêt relais calcul fiable.
Par exemple, si votre bien vaut 300 000 euros et que la banque applique une quotité de 70 %, le montant brut disponible serait de 210 000 euros, avant déduction du capital restant dû éventuel.
Ce chiffre n’est cependant qu’une base théorique. La banque ajuste ensuite ce montant selon plusieurs paramètres propres à votre dossier et au marché local.
Point clé : la quotité de financement varie fortement selon l’établissement bancaire et l’état du marché immobilier local. Elle oscille le plus souvent entre 60 % et 80 %, rarement au-delà.
Les critères pris en compte dans le calcul
Plusieurs éléments entrent en jeu dans le calcul final du prêt relais. La banque ne se contente pas d’appliquer un pourcentage fixe à la valeur estimée du bien.
- La qualité de l’estimation immobilière, idéalement réalisée par un professionnel local
- La tension du marché dans la zone géographique du bien à vendre
- Le taux d’endettement global de l’emprunteur, incluant les mensualités futures
- L’ancienneté et l’état général du bien mis en vente
- La présence ou non d’un crédit en cours sur ce même bien
Un bien situé dans une zone où les transactions sont lentes verra souvent sa quotité de financement réduite par prudence. C’est un point que beaucoup négligent lors de leur première simulation prêt relais calcul.
Simulation prêt relais calcul : exemple chiffré
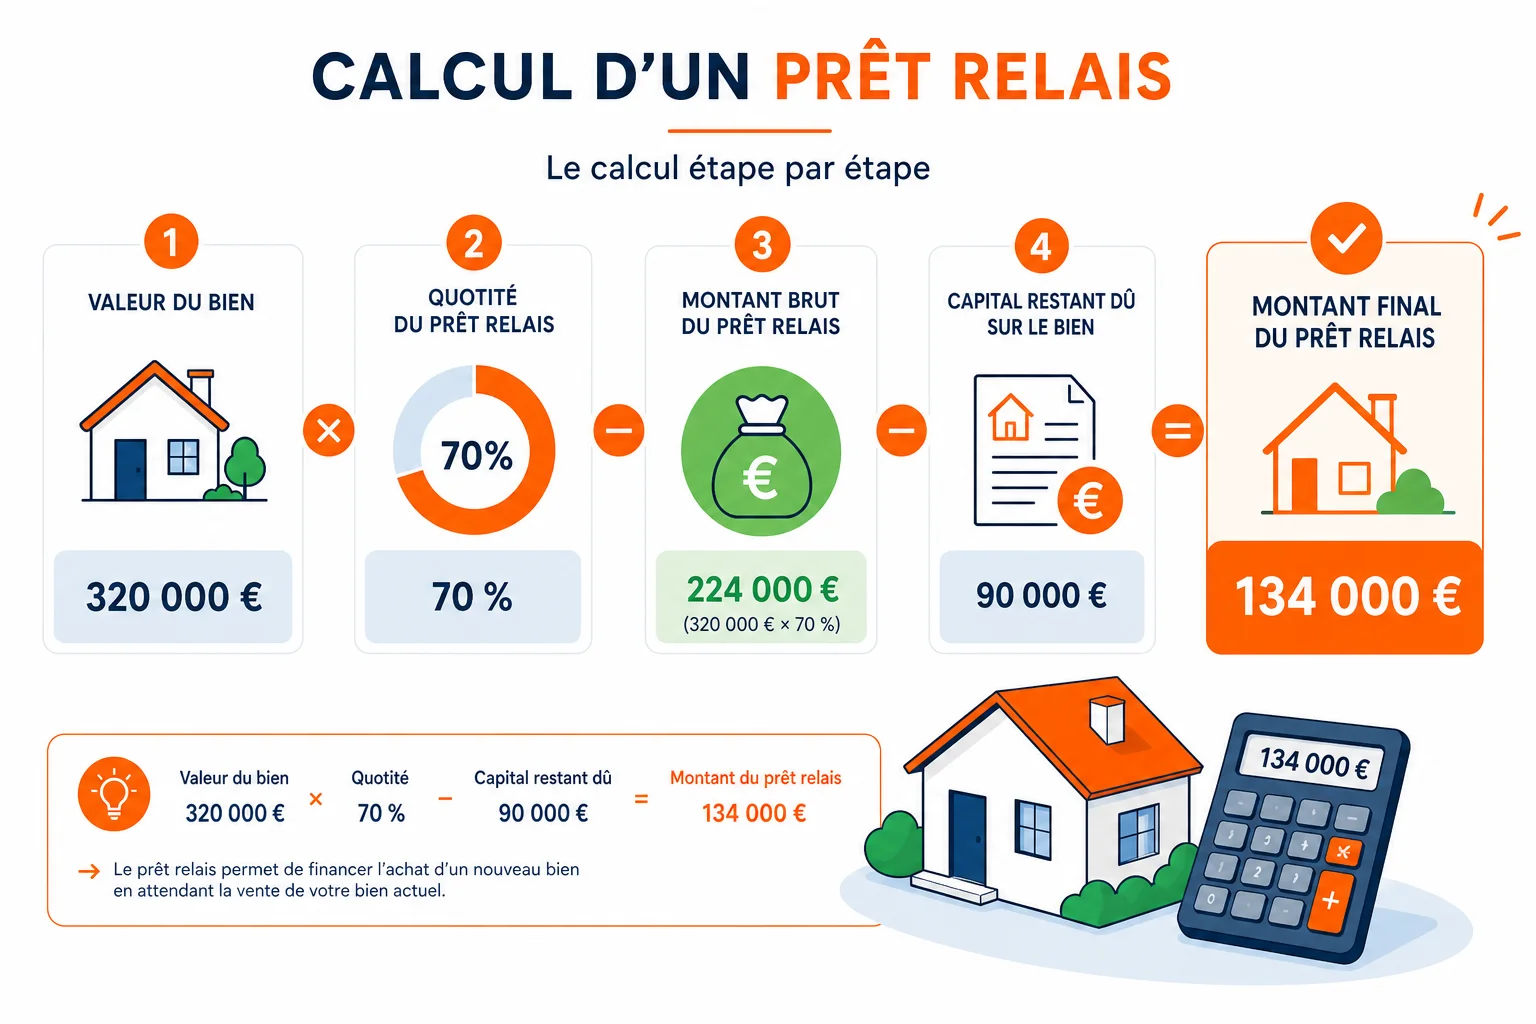
Prenons un cas concret pour illustrer la simulation prêt relais calcul. Vous possédez un appartement estimé à 320 000 euros, sur lequel il reste 90 000 euros de capital restant dû.
La banque applique une quotité de financement de 70 %. Elle calcule d’abord 320 000 x 70 % = 224 000 euros. Elle soustrait ensuite le capital restant dû : 224 000 – 90 000 = 134 000 euros.
Ce montant de 134 000 euros correspond au prêt relais qui vous sera accordé pour financer votre nouvel achat, en attendant la revente du bien initial.
Si votre nouveau projet immobilier coûte 400 000 euros, il vous faudra compléter ce prêt relais par un prêt immobilier classique ou un apport personnel pour couvrir la différence de 266 000 euros.
Sur une durée du prêt relais de 12 mois, avec un taux annuel de 4,2 % (conditions susceptibles d’évoluer, vérifiez sur le site officiel de votre banque), les intérêts mensuels s’élèveraient approximativement à 470 euros, remboursés seuls pendant la franchise. Le capital de 134 000 euros serait ensuite réglé en une fois à la vente.
Ce type de calcul reste indicatif. La banque affine toujours son offre après une contre-expertise du bien et l’étude complète de votre dossier de prêt immobilier.
Prêt relais sec vs prêt relais adossé : quelle différence pour le calcul ?
Le prêt relais sec s’applique quand le montant obtenu couvre entièrement le nouvel achat, sans besoin d’un crédit complémentaire. C’est une situation plutôt rare, réservée aux acheteurs dont le nouveau bien coûte moins cher que l’ancien.
Le prêt relais adossé, lui, se combine avec un prêt immobilier classique. La banque calcule alors deux enveloppes distinctes : le montant du relais d’un côté, celui du crédit long terme de l’autre.
Cette distinction change la façon dont s’effectue la simulation prêt relais calcul. Dans le cas adossé, la banque vérifie que le cumul des deux mensualités reste compatible avec votre capacité de remboursement.
Pourquoi cette différence compte-t-elle autant ? Parce qu’elle modifie directement votre taux d’endettement pendant la période de transition, même si une partie des remboursements est différée.
Dans la majorité des dossiers que je croise, c’est la formule adossée qui domine. Elle correspond à la réalité de la plupart des projets : acheter plus grand ou dans une zone plus chère nécessite presque toujours un financement complémentaire.
Certains établissements proposent aussi un prêt relais avec franchise totale, où ni le capital ni les intérêts ne sont payés avant la revente. Ces intérêts s’accumulent alors et s’ajoutent au montant final à régler.
Le coût total d’un prêt relais : taux, assurance et frais
Le taux d’intérêt prêt relais est généralement plus élevé que celui d’un crédit classique, car la durée est courte et le risque perçu par la banque plus important. Il varie selon votre profil et l’établissement sollicité.
À ce taux s’ajoute le coût de l’assurance emprunteur, souvent calculée sur le capital emprunté. Elle protège la banque en cas de décès ou d’invalidité pendant la durée du prêt relais.
Les frais de dossier viennent compléter la facture. Ils sont parfois négociables, notamment si vous passez par un courtier ou si vous détenez déjà un compte dans l’établissement prêteur.
Bon à savoir : le coût réel d’un prêt relais dépend surtout de sa durée effective, pas uniquement du taux affiché. Plus la revente tarde, plus les intérêts cumulés pèsent sur le budget final.
Pensez aussi à vérifier les conditions de remboursement anticipé. Si la vente se conclut plus vite que prévu, certains contrats appliquent des pénalités, d’autres non. Une bonne négociation avec un courtier permet parfois d’éviter ces frais.
Comparer plusieurs offres reste la meilleure façon d’éviter les mauvaises surprises. Les écarts de taux entre établissements peuvent représenter plusieurs milliers d’euros sur la durée totale du prêt relais.
Utiliser un simulateur en ligne pour affiner son calcul
Un simulateur en ligne permet d’obtenir rapidement une estimation de votre simulation prêt relais calcul personnalisée. Vous entrez la valeur estimée de votre bien, le capital restant dû et le montant du projet visé.
L’outil applique alors une quotité de financement standard pour vous donner un ordre de grandeur. C’est un point de départ utile, mais il ne remplace jamais l’étude réelle d’un conseiller bancaire.
Ce que la plupart des gens ignorent, c’est que ces simulateurs utilisent souvent une quotité moyenne, sans tenir compte des spécificités locales du marché immobilier. Le résultat peut donc s’écarter de l’offre finale.
Pour affiner votre simulation, croisez plusieurs outils et complétez-la avec une estimation professionnelle de votre bien. Vous pouvez aussi consulter un simulateur de reste à vivre pour vérifier la cohérence globale de votre budget pendant la période de transition.
N’oubliez pas de simuler également votre futur taux d’endettement maximum une fois le prêt relais adossé au nouveau crédit. C’est souvent ce cumul qui détermine si votre dossier passe ou non en commission.
Risques et alternatives au prêt relais
Le principal risque du prêt relais tient à l’incertitude sur le délai de revente du bien. Si la vente prend plus de temps que prévu, les intérêts s’accumulent et pèsent sur votre budget mensuel.
Certaines banques prolongent la durée initiale, mais souvent avec des conditions revues à la baisse ou un taux ajusté. D’autres, plus rares, exigent un remboursement total à l’échéance, même sans vente effective.
Voici les alternatives les plus courantes au prêt relais classique :
- Négocier un délai suspensif dans le compromis de vente du nouveau bien
- Recourir à un rachat de crédit immobilier pour restructurer temporairement le budget
- Mobiliser une épargne disponible en attendant la vente
- Solliciter un prêt familial temporaire, sans intérêts
Soyons directs : le prêt relais reste une solution efficace, mais elle suppose une estimation réaliste de votre bien. Une surestimation initiale complique souvent la revente et allonge la période à risque.
Avant de vous engager, vérifiez aussi votre situation vis-à-vis du taux d’usure en vigueur, qui plafonne le taux global de votre financement. Le site service-public.fr propose des informations générales sur les crédits immobiliers et leurs conditions.
Chiffres clés
- La quotité de financement d’un prêt relais se situe généralement entre 60 % et 80 % de la valeur estimée du bien.
- La durée du prêt relais dépasse rarement 24 mois, avec une moyenne observée autour de 12 mois.
- Le taux d’intérêt d’un prêt relais est habituellement supérieur à celui d’un crédit immobilier classique, en raison de la durée courte et du risque associé.
- La majorité des prêts relais sont adossés à un nouveau crédit immobilier, plutôt que secs.
FAQ
Comment faire une simulation prêt relais calcul fiable ?
Utilisez plusieurs simulateurs en ligne, mais complétez-les toujours avec une estimation professionnelle de votre bien et un rendez-vous avec votre banque ou un courtier pour valider les hypothèses retenues.
Quelle est la durée maximale d’un prêt relais ?
La plupart des contrats fixent une durée initiale de 12 mois, renouvelable une fois si la vente n’a pas encore eu lieu, dans la limite de 24 mois au total selon les établissements.
Peut-on cumuler un prêt relais et un prêt immobilier classique ?
Oui, c’est même la configuration la plus fréquente : on parle alors de prêt relais adossé, où les deux financements coexistent jusqu’à la revente du bien initial.
Que se passe-t-il si le bien ne se vend pas dans les délais ?
La banque peut proposer une prolongation, souvent à des conditions moins favorables, ou exiger un remboursement anticipé partiel. C’est pourquoi une estimation réaliste du bien reste essentielle dès le départ.
Écrit par Quentin. Dernière mise à jour : 09 septembre 2026.