L’essentiel à retenir : un plan de financement immobilier modèle est le document qui liste toutes vos ressources (apport, prêts, aides) face à toutes vos dépenses (prix du bien, frais de notaire, travaux) pour vérifier que votre projet tient debout financièrement. Il se présente généralement sous forme de tableau de financement en deux colonnes et se construit avant toute visite en banque. Télécharger un modèle gratuit vous évite d’oublier un poste de dépense et accélère la constitution de votre dossier de financement.
Sommaire
- Qu’est-ce qu’un plan de financement immobilier ?
- Pourquoi utiliser un modèle plutôt que créer son propre document
- Les données à réunir avant de remplir le modèle
- Contenu type d’un plan de financement immobilier modèle
- Comment construire son plan de financement étape par étape
- Exemple concret de plan de financement immobilier
- Pièces justificatives et erreurs à éviter
Qu’est-ce qu’un plan de financement immobilier ?
Définition et objectifs du document
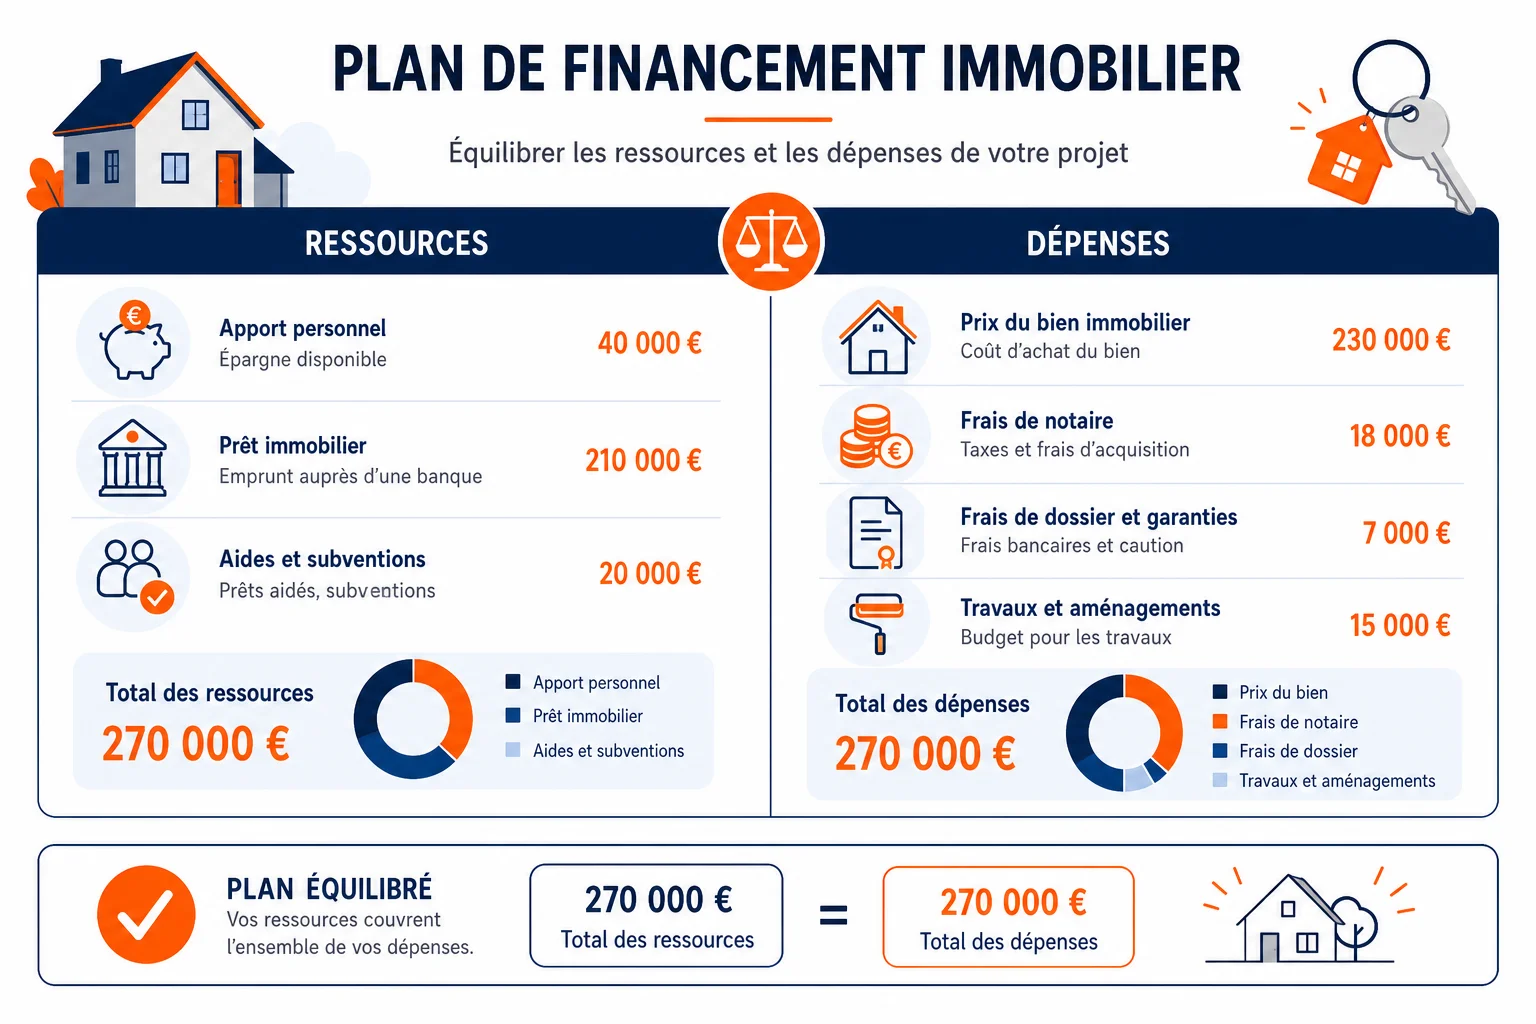
Un plan de financement immobilier, c’est tout simplement la carte d’identité financière de votre projet. Il met face à face vos ressources (apport personnel, prêt immobilier, aides) et vos dépenses (prix du bien, frais annexes).
Son objectif est simple : vérifier que le total des ressources couvre bien le total des besoins. Sans cet équilibre, aucune banque n’acceptera de vous suivre.
Ce document sert aussi de base à votre simulation de prêt. Il vous permet d’anticiper votre taux d’endettement avant même de déposer un dossier.
À quel moment le présenter à la banque
Le bon moment, c’est avant la signature du compromis de vente. Vous arrivez ainsi en rendez-vous avec un projet chiffré, pas avec une idée vague.
Un plan de financement bien préparé rassure le conseiller bancaire sur votre sérieux. Franchement, c’est aussi ce qui différencie un dossier traité en priorité d’un dossier qui traîne.
| Poste | Contenu type |
|---|---|
| Ressources | Apport personnel, prêt bancaire, PTZ, aides locales |
| Dépenses | Prix du bien, frais de notaire, travaux, frais annexes |
| Frais de notaire ancien | Ordre de grandeur usuel de 7 à 8 % du prix (à vérifier) |
| Frais de notaire neuf | Ordre de grandeur usuel de 2 à 3 % du prix (à vérifier) |
| Taux d’endettement maximal | Recommandation usuelle autour de 35 % (conditions susceptibles d’évoluer) |
Pourquoi utiliser un modèle plutôt que créer son propre document
Gain de temps et fiabilité des calculs
Partir d’une feuille blanche prend du temps et multiplie les risques d’erreur de calcul. Un modèle préformaté intègre déjà les formules nécessaires pour additionner ressources et dépenses automatiquement.
Vous gagnez surtout en fiabilité : les formules calculent votre capacité d’emprunt et vos mensualités de crédit sans risque d’erreur de saisie.
Éviter les oublis dans les postes de dépenses
Ce que j’observe souvent chez les primo-accédants, c’est l’oubli des frais annexes : garantie de prêt, frais de dossier, déménagement. Un modèle structuré liste déjà ces postes à ne pas zapper.
Un plan de financement incomplet est la première cause de refus de prêt pour sous-estimation du besoin réel.
Avant de vous lancer, pensez aussi à vérifier les conditions du prêt à taux zéro si vous êtes primo-accédant, car il modifie directement votre plan.
Les données à réunir avant de remplir le modèle
Revenus, charges et capacité d’emprunt
Avant de remplir la moindre case, rassemblez vos trois derniers bulletins de salaire, vos avis d’imposition et le détail de vos charges fixes. Ces éléments déterminent votre capacité d’emprunt réelle.
Pour l’estimer précisément, vous pouvez utiliser un outil dédié au calcul de capacité d’emprunt avant de vous lancer dans le modèle complet.
N’oubliez pas de calculer votre reste à vivre, un indicateur que les banques regardent de près. Un simulateur spécialisé sur le calcul du reste à vivre vous aide à l’anticiper.
Apport personnel et aides type PTZ
Listez précisément votre apport personnel disponible : épargne, donation, déblocage de participation. Plus il est élevé, plus votre dossier rassure la banque.
Vérifiez aussi votre éligibilité au PTZ et aux dispositifs complémentaires comme le cumul PTZ et prêt Action Logement, qui peut alléger significativement votre plan de financement.
Contenu type d’un plan de financement immobilier modèle
Ressources (apport, prêts, aides)
La colonne ressources regroupe l’apport personnel, le montant du prêt immobilier principal, les éventuels prêts complémentaires (PTZ, prêt employeur) et les aides locales. Chaque ligne doit être chiffrée précisément, pas estimée à la louche.
Si vous envisagez un achat en société, pensez à consulter un comparatif sur investir en SCI ou en nom propre, car la structure juridique influence le plan de financement.
Dépenses (prix du bien, frais de notaire, travaux)
Côté dépenses, on retrouve le prix d’achat, les frais de notaire, le coût des travaux éventuels et les frais annexes (garantie, dossier, déménagement). Ces frais annexes représentent souvent entre 2 et 5 % du budget total, un montant trop souvent sous-estimé.
Pour les travaux, une estimation réaliste du budget est indispensable : notre guide sur rénover une maison ancienne détaille les postes à anticiper.
Comment construire son plan de financement étape par étape
Chiffrer le besoin global
Première étape : additionnez tous les coûts liés à l’achat. Prix du bien, frais de notaire, travaux, frais annexes, tout doit apparaître dans une seule colonne.
Confronter ressources et dépenses
Deuxième étape : vous comparez ce total au montant de vos ressources disponibles (apport + prêt envisagé). L’écart entre les deux colonnes révèle immédiatement si votre projet est viable.
C’est à ce moment que la simulation de prêt prend tout son sens, en testant différentes durées et différents taux.
Ajuster l’équilibre du plan
Dernière étape : si les dépenses dépassent les ressources, plusieurs leviers existent.
- Augmenter l’apport personnel en mobilisant une épargne supplémentaire
- Allonger la durée du prêt pour réduire les mensualités de crédit
- Revoir le montant des travaux à la baisse ou les étaler dans le temps
- Solliciter un prêt complémentaire comme le PTZ ou un prêt employeur
Vous pouvez aussi comparer les options de courtier via notre page sur courtier ou banque pour un prêt immobilier, une décision qui impacte directement les frais de dossier.
Exemple concret de plan de financement immobilier
Cas d’un primo-accédant
Imaginons un achat à 220 000 € avec 15 000 € de frais de notaire. L’acheteur dispose de 20 000 € d’apport et obtient un prêt principal de 200 000 € complété par un PTZ de 15 000 €.
Le total des ressources (235 000 €) couvre le besoin global (235 000 €). Le plan est équilibré, et le dossier peut être déposé en banque en toute confiance.
Cas d’un investissement locatif
Pour un investissement locatif à 180 000 €, l’investisseur prévoit 10 000 € de travaux et 14 000 € de frais annexes. Sans apport, il mise sur un financement à 100 %, une option qui existe mais reste encadrée.
Dans ce cas, mieux vaut consulter notre dossier sur le prêt immobilier sans apport pour connaître les banques susceptibles d’étudier ce profil.
Pièces justificatives et erreurs à éviter
Checklist des documents selon le profil
Un dossier solide repose sur des pièces précises, pas sur des promesses orales. Voici les documents généralement demandés pour compléter votre dossier de financement :
- Bulletins de salaire des trois derniers mois et dernier avis d’imposition
- Justificatifs d’apport personnel (relevés d’épargne, acte de donation)
- Compromis de vente ou devis de travaux signé
- Relevés de comptes bancaires des trois derniers mois
- Pièce d’identité et justificatif de domicile
La liste complète varie selon votre statut professionnel. Consultez notre guide détaillé sur les pièces à fournir pour un prêt immobilier pour ne rien oublier.
Erreurs fréquentes qui fragilisent le dossier
L’erreur la plus courante reste l’oubli des frais annexes, qui déséquilibre tout le plan au dernier moment. Autre piège classique : sous-estimer le budget travaux par optimisme plutôt que par devis réel.
Soyons directs, un plan trop optimiste ne tient jamais face à l’analyse d’un conseiller bancaire. Pour sécuriser votre taux d’endettement, vous pouvez aussi vous référer aux repères publiés sur service-public.fr, qui détaille les droits et démarches liés au crédit immobilier.
Enfin, pensez à vérifier le taux d’usure en vigueur, car un taux global trop élevé peut bloquer l’octroi du prêt malgré un plan par ailleurs cohérent.