Vente d’un monument historique : quelles obligations légales ?
Quelles sont les obligations légales lors de la vente d’un monument historique ? Le vendeur doit respecter des règles précises. Il doit d’abord informer la Direction régionale des affaires culturelles (DRAC). Ensuite, il doit purger le droit de préemption de l’État. Enfin, il doit transmettre à l’acquéreur toutes les servitudes attachées au bien. Ces règles s’appliquent dès qu’un immeuble est classé ou inscrit. Leur non-respect peut entraîner l’annulation de la vente. Par ailleurs, l’acte authentique doit mentionner clairement le statut patrimonial du bien.
L’essentiel à retenir : vendre un monument classé ou inscrit implique trois obligations. D’abord, une déclaration préalable à la DRAC. Ensuite, le respect du droit de préemption de l’État. Enfin, la transmission des servitudes de protection à l’acheteur. En outre, l’acte notarié doit détailler les obligations d’entretien. Il doit aussi mentionner les éventuels avantages fiscaux liés au dispositif Malraux ou au déficit foncier. Le nouvel acquéreur devra parfois reprendre ces engagements à son compte.
Sommaire
- Monument historique classé ou inscrit : une distinction qui conditionne la vente
- Le droit de préemption de l’État et des collectivités territoriales
- Les formalités légales à accomplir avant la signature
- Les obligations et servitudes transmises à l’acquéreur
- Fiscalité et avantages liés à la vente d’un monument historique
- FAQ : les questions fréquentes sur la vente d’un monument historique
| Aspect | Détail |
|---|---|
| Statut du bien | Monument classé (protection maximale) ou monument inscrit (protection allégée) |
| Déclaration préalable | Obligatoire auprès de la DRAC avant toute cession |
| Droit de préemption | L’État dispose d’un délai pour se substituer à l’acquéreur |
| Acte authentique | Mention obligatoire du statut patrimonial et des servitudes |
| Fiscalité | Reprise possible des engagements Malraux ou du déficit foncier en cours |
| Entretien | Obligation de conservation transmise au nouveau propriétaire |
Monument historique classé ou inscrit : une distinction qui conditionne la vente
Tous les monuments historiques ne sont pas logés à la même enseigne. Un bien peut être monument classé, c’est-à-dire soumis à la protection la plus stricte. Il peut aussi être monument inscrit, avec un régime plus souple. Cette distinction change fortement les obligations du vendeur.
Pour un bien classé, chaque modification de façade, de toiture ou d’aménagement intérieur nécessite l’avis de l’architecte des bâtiments de France. En revanche, pour un bien inscrit, le contrôle existe aussi, mais il porte surtout sur les travaux visibles depuis l’espace public.
C’est souvent là que les vendeurs se font surprendre. Ils pensent que l’inscription allège toutes les contraintes. En réalité, elle maintient une bonne partie des obligations de conservation du patrimoine. C’est pourquoi il faut vérifier l’arrêté exact de protection auprès de la DRAC compétente, avant de mettre le bien en vente.
Les abords d’un monument historique sont également concernés. Un périmètre de 500 mètres autour du bien peut imposer des contraintes architecturales aux propriétés voisines. Cela complique parfois les discussions avec des acquéreurs peu informés. Si vous envisagez de rénover avant de vendre, consultez notre guide sur le budget travaux d’une maison ancienne. Il vous aidera à anticiper les coûts liés à ces contraintes spécifiques.
Le droit de préemption de l’État et des collectivités territoriales
Avant toute signature définitive, l’État dispose d’un droit de préemption spécifique sur les monuments classés mis en vente. Ainsi, ce mécanisme lui permet de se substituer à l’acquéreur initial, aux mêmes conditions de prix, pour préserver un bien d’intérêt patrimonial majeur.
Ce droit se distingue du droit de préemption urbain classique, exercé par les communes. Cependant, les deux peuvent parfois se cumuler selon la localisation du bien. Pour comprendre les mécanismes généraux de préemption en zone urbaine, notre article sur le droit de préemption urbain apporte un éclairage complémentaire utile.
Dans la pratique, l’administration dispose d’un délai pour notifier sa décision après réception de la déclaration d’aliénation. Ensuite, passé ce délai, la vente peut se poursuivre librement avec l’acquéreur choisi.
Ce droit de préemption n’est pas qu’une formalité administrative : il peut réellement bloquer une vente déjà négociée. Certains vendeurs découvrent cette possibilité trop tard, une fois le compromis déjà signé. Cela génère alors des situations juridiques délicates.
Les collectivités territoriales, de leur côté, interviennent surtout quand le bien se situe dans un secteur sauvegardé ou un site patrimonial remarquable. Toutefois, leur intervention reste moins fréquente que celle de l’État. Elle existe néanmoins dans certains territoires à forte densité patrimoniale.
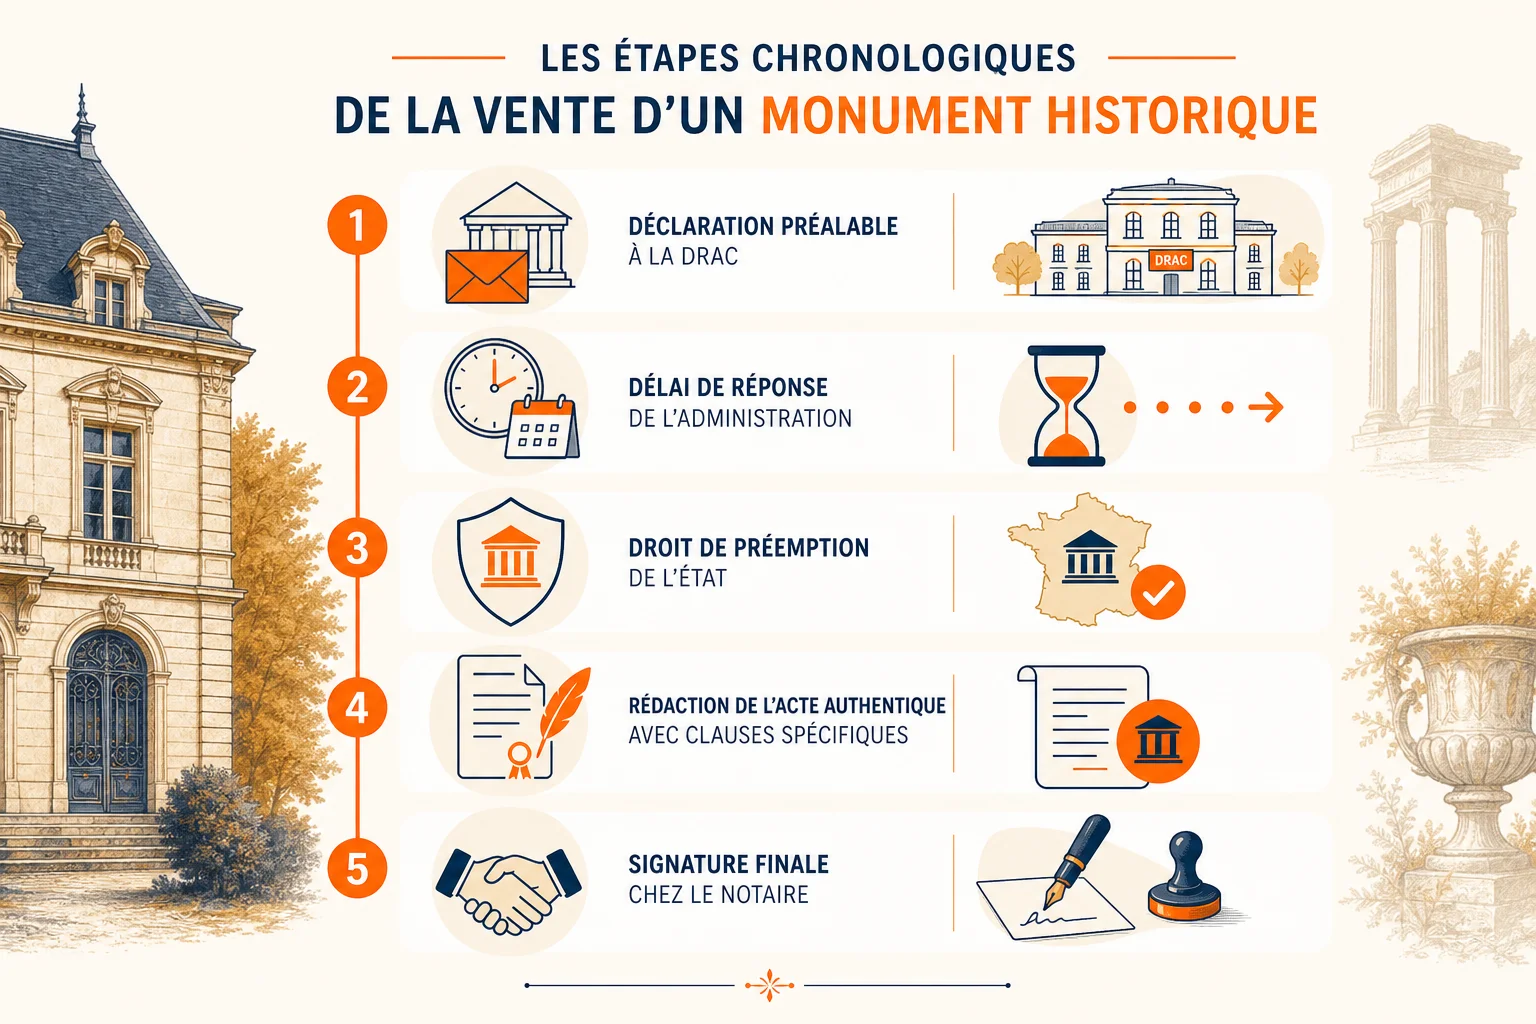
Les formalités légales à accomplir avant la signature
Déclaration préalable auprès de la DRAC
Toute cession d’un monument classé doit être signalée à la DRAC avant la signature définitive. Cette déclaration déclenche le délai pendant lequel l’État peut exercer son droit de préemption.
Pour un monument inscrit, cette formalité existe également. Toutefois, les délais et modalités diffèrent légèrement. Le notaire en charge de la vente connaît généralement ces démarches. Rien n’empêche cependant le vendeur de contacter directement la DRAC, pour sécuriser le calendrier de la transaction.
Information de l’acquéreur et clauses spécifiques de l’acte
L’acte authentique de vente doit mentionner clairement le statut du bien : classement, inscription, date de l’arrêté, et étendue des servitudes attachées. En effet, omettre cette information expose le vendeur à un risque de nullité de la vente ou de recours en vice caché.
Ce point rejoint d’ailleurs les problématiques classiques de recours pour vice caché en immobilier. En effet, un défaut d’information sur le statut patrimonial peut être assimilé à une dissimulation. Les clauses doivent aussi préciser si des travaux de restauration sont en cours ou prévus.
- Mention du classement ou de l’inscription et référence de l’arrêté
- Description précise des servitudes de protection applicables
- Rappel des obligations d’entretien transmises à l’acquéreur
- Information sur d’éventuels avantages fiscaux en cours (Malraux, déficit foncier)
- Attestation de purge du droit de préemption de l’État
Les obligations et servitudes transmises à l’acquéreur
Entretien et conservation du bien
Acheter un monument historique, ce n’est pas seulement acquérir des murs anciens. C’est aussi, en effet, hériter d’une obligation de conservation du patrimoine qui engage le propriétaire sur le long terme.
L’architecte des bâtiments de France doit valider la plupart des travaux touchant l’aspect extérieur. Il valide aussi certains aménagements intérieurs sur les biens classés. Or, les nouveaux acquéreurs sous-estiment souvent le temps nécessaire pour obtenir ces validations avant de lancer un chantier.
Reprise des engagements fiscaux du vendeur
Si le vendeur a bénéficié d’avantages fiscaux liés à des travaux de restauration, l’acquéreur doit parfois reprendre certains engagements de durée de conservation. C’est notamment le cas avec le dispositif Malraux, qui impose des délais de location après travaux.
Pour approfondir ce mécanisme, notre guide sur la défiscalisation Malraux et ses conditions détaille les durées d’engagement à respecter. Le notaire doit impérativement informer l’acheteur de ces reprises d’engagement dans l’acte.
Fiscalité et avantages liés à la vente d’un monument historique
La fiscalité des monuments historiques reste un argument de vente puissant, à condition de bien la comprendre. Le dispositif permet de déduire certaines charges et travaux du revenu global, sans les plafonnements habituels applicables aux autres biens immobiliers.
Le déficit foncier généré par les travaux de restauration peut parfois s’imputer sur le revenu global sans limite de montant. Cela diffère du régime classique. Notre article sur le calcul du déficit foncier avec un exemple chiffré permet de visualiser ce mécanisme.
Ces avantages fiscaux Malraux, ou liés au statut monument historique, s’accompagnent toujours de contreparties. Il faut respecter une durée de détention minimale, un engagement de location, et les travaux validés par l’architecte des bâtiments de France. Vendre avant la fin de ces engagements peut entraîner une reprise fiscale rétroactive (conditions susceptibles d’évoluer, vérifiez sur le site officiel des impôts).
- Vérifier la durée d’engagement fiscal restante avant la mise en vente
- Informer l’acquéreur des reprises d’engagement éventuelles
- Consulter la DRAC sur l’état des travaux validés
- Faire établir une simulation de plus-value avec le notaire
Si vous envisagez une cession rapide après travaux, pensez aussi à comparer avec d’autres stratégies patrimoniales. Notre page sur l’impôt sur la fortune immobilière peut vous aider, car un monument historique a parfois un traitement particulier dans ce calcul. Par ailleurs, pour sécuriser les aspects transactionnels, l’article sur la simulation des frais de notaire dans l’ancien reste une référence utile.
Chiffres clés
- La France compte plusieurs dizaines de milliers d’édifices protégés au titre des monuments historiques, classés ou inscrits.
- Le droit de préemption de l’État s’exerce dans un délai encadré après la déclaration préalable de vente.
- Les travaux sur un monument classé nécessitent systématiquement l’accord de l’architecte des bâtiments de France pour les éléments protégés.
FAQ : les questions fréquentes sur la vente d’un monument historique
Faut-il conserver le bien un certain nombre d’années avant de vendre ?
Aucune durée minimale de détention n’est imposée par le simple statut de monument historique. En revanche, si le vendeur a bénéficié d’avantages fiscaux liés à des travaux (Malraux notamment), un délai d’engagement s’applique. Une vente anticipée peut alors déclencher une reprise fiscale.
Que risque-t-on en cas de non-respect des obligations ?
Le vendeur s’expose à une annulation de la vente si la déclaration préalable à la DRAC n’a pas été effectuée. Il risque aussi des poursuites si des travaux non autorisés ont été réalisés sans l’accord de l’architecte des bâtiments de France. De son côté, l’acquéreur peut invoquer un recours en vice caché si les servitudes ne lui ont pas été clairement communiquées.
Le droit de préemption s’applique-t-il à tous les monuments inscrits ?
Non, le droit de préemption de l’État est principalement attaché aux monuments classés. Les biens inscrits peuvent toutefois être concernés indirectement si une collectivité territoriale exerce son propre droit de préemption sur le secteur concerné.
Comment se passe la signature chez le notaire pour ce type de bien ?
La procédure reste proche d’une vente classique. Toutefois, l’acte authentique intègre des clauses supplémentaires détaillant le statut patrimonial. Pour comprendre les étapes générales d’une transaction, notre comparatif entre compromis et promesse de vente pose les bases avant d’aborder les spécificités patrimoniales.
Pour toute question réglementaire précise, vous pouvez également consulter les ressources officielles sur culture.gouv.fr ou vous référer aux fiches pratiques disponibles sur service-public.fr.