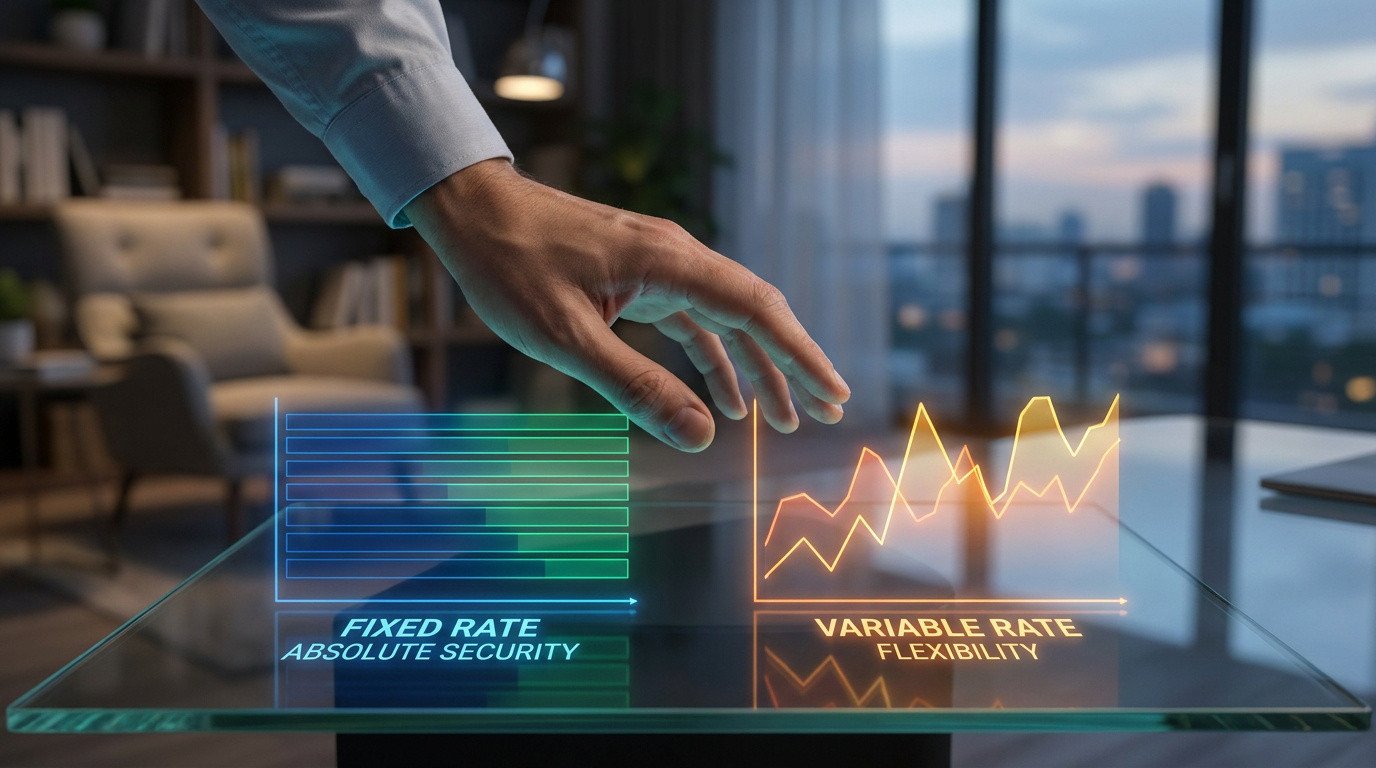
L’essentiel à retenir : avec un taux fixe, la mensualité et le coût total sont connus dès la signature : c’est la formule de l’immense majorité des prêts immobiliers en France. Un taux variable évolue avec un indice de référence (souvent l’Euribor) ; il est presque toujours capé, c’est-à-dire limité à la hausse et à la baisse. Il peut coûter moins cher si les taux baissent, mais il fait porter le risque d’une hausse à l’emprunteur.
Sommaire
- Le taux fixe
- Le taux variable et le cap
- Comparatif
- Pour qui le taux variable ?
- Les points à vérifier dans l’offre
- FAQ
Le taux fixe
Le taux est fixé pour toute la durée du prêt. La mensualité ne change pas (hors modulation prévue au contrat), ce qui facilite la gestion du budget. Si les taux baissent nettement, il reste possible de renégocier ou de faire racheter le prêt, en tenant compte des frais.
Le taux variable et le cap
- Le taux est révisé périodiquement (souvent chaque année) selon un indice, par exemple l’Euribor, plus une marge fixe de la banque.
- Le cap limite la variation, par exemple à +1 ou +2 points par rapport au taux initial ; certains contrats limitent aussi la baisse.
- Selon les contrats, la variation se répercute sur la mensualité ou sur la durée du prêt.
- Les prêts à taux variable restent très minoritaires en France.
Comparatif
| Taux fixe | Taux variable capé | |
|---|---|---|
| Mensualité | Stable | Peut évoluer dans la limite du cap |
| Coût total | Connu dès le départ | Incertain |
| Taux de départ | Souvent un peu plus élevé | Souvent un peu plus bas |
| Risque de hausse | Aucun | Supporté par l’emprunteur, dans la limite du cap |
| Remboursement anticipé | Indemnités possibles, plafonnées par la loi | Souvent sans indemnités en cas de passage au fixe, selon le contrat |
Pour qui le taux variable ?
- Emprunteurs qui prévoient de revendre ou de rembourser par anticipation dans quelques années.
- Emprunteurs ayant une marge de sécurité dans leur budget pour absorber une hausse.
- Prêts relais, souvent à taux variable ou spécifiques. Voir le prêt relais.
Pour un premier achat avec un budget serré, le taux fixe est généralement plus prudent.
Les points à vérifier dans l’offre
- L’indice de référence, la marge et la fréquence de révision.
- Le niveau du cap (à la hausse et à la baisse).
- La possibilité de passer à taux fixe en cours de prêt, et à quelles conditions.
- Le TAEG, pour comparer avec une offre à taux fixe. Voir les taux 2026.
- Le respect du taux d’endettement même dans le scénario du cap maximal. Voir la capacité d’emprunt.
FAQ
Le taux variable est-il plus intéressant en 2026 ?
Il peut l’être si les taux baissent, mais personne ne peut le garantir ; comparez les deux offres sur le scénario le plus défavorable.
Qu’est-ce qu’un taux capé ?
Un taux variable dont la hausse (et parfois la baisse) est limitée à un nombre de points fixé au contrat.
Peut-on passer d’un taux variable à un taux fixe ?
Oui si le contrat le prévoit, ou en faisant racheter le prêt.
Sources : Banque de France ; Code de la consommation (crédit immobilier, indemnités de remboursement anticipé) ; Service-public.gouv.fr. Vérifié en octobre 2026.