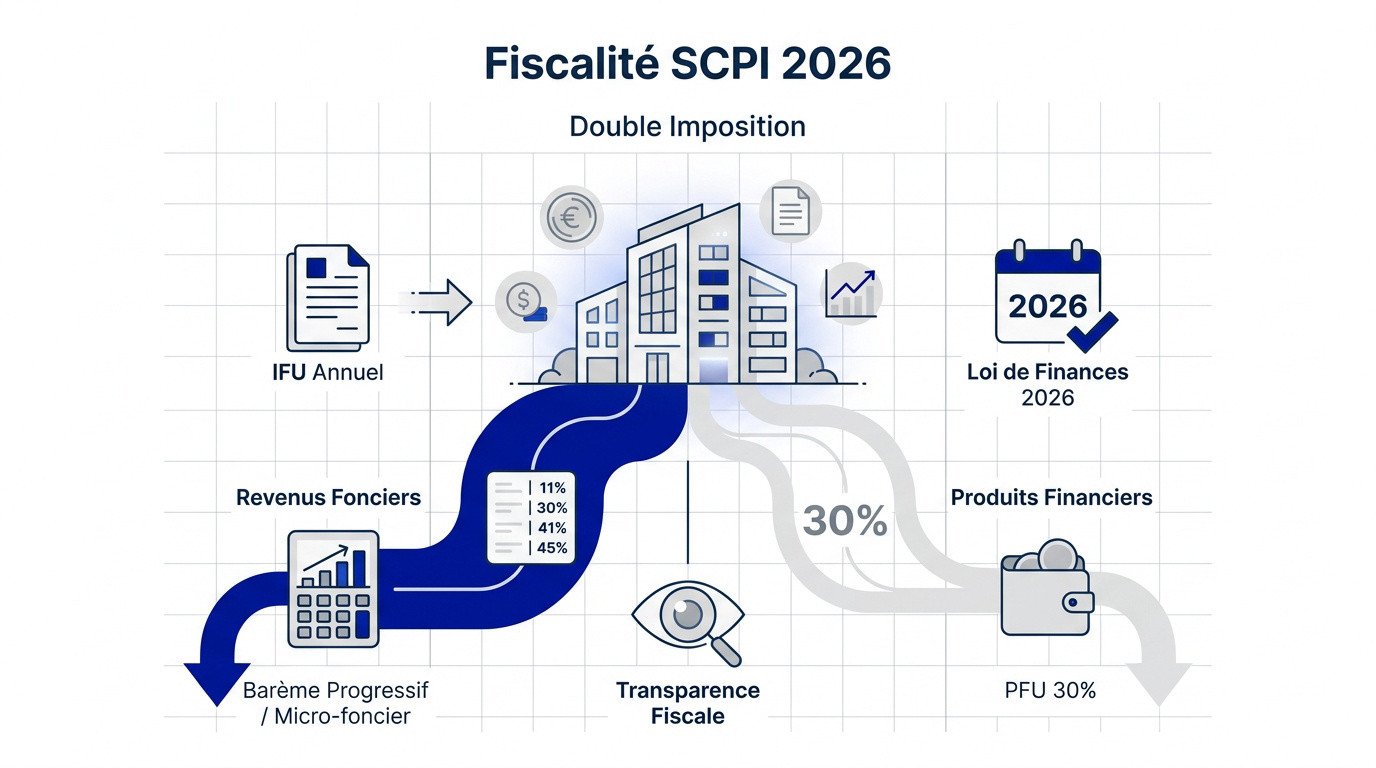
L’essentiel à retenir : les revenus d’une SCPI détenue en direct sont surtout des revenus fonciers, imposés au barème de l’impôt sur le revenu (micro-foncier ou réel) plus 17,2 % de prélèvements sociaux : ils ne sont pas concernés par la hausse de CSG de 2026. La petite part de revenus financiers relève du prélèvement forfaitaire unique, porté à 31,4 % en 2026. Les plus-values suivent le régime immobilier, les parts entrent dans l’assiette de l’IFI, et l’assurance-vie offre une autre fiscalité.
Sommaire
- Les revenus fonciers
- Les revenus financiers
- Les SCPI investies à l’étranger
- La revente des parts
- IFI et transmission
- Les autres modes de détention
- FAQ
Les revenus fonciers
- Micro-foncier : abattement de 30 % si le total de vos revenus fonciers ne dépasse pas 15 000 € par an (et si vous détenez aussi un bien en direct loué nu, ou uniquement des parts de SCPI dans certains cas).
- Régime réel : déduction des charges réelles, notamment des intérêts d’emprunt si les parts ont été achetées à crédit ; un déficit foncier est possible.
- Prélèvements sociaux : 17,2 %, inchangés en 2026 pour les revenus fonciers.
Voir aussi le déficit foncier.
Les revenus financiers
La SCPI place une partie de sa trésorerie : les intérêts correspondants sont des revenus de capitaux mobiliers. Ils sont soumis au PFU de 31,4 % (12,8 % d’impôt + 18,6 % de prélèvements sociaux depuis la hausse de CSG de la LFSS 2026), ou, sur option globale, au barème progressif.
Les SCPI investies à l’étranger
Les loyers de source étrangère sont d’abord imposés dans le pays où se trouve l’immeuble. Les conventions fiscales évitent la double imposition par la méthode du crédit d’impôt ou du taux effectif, selon le pays. Ces revenus se déclarent sur le formulaire 2047. Leur traitement au regard des prélèvements sociaux dépend aussi de votre situation : vérifiez l’IFU transmis par la société de gestion.
La revente des parts
- Régime des plus-values immobilières des particuliers : 19 % d’impôt + 17,2 % de prélèvements sociaux.
- Abattements pour durée de détention : exonération d’impôt après 22 ans et de prélèvements sociaux après 30 ans.
- Surtaxe sur les plus-values immobilières supérieures à 50 000 €.
- L’impôt est en général prélevé par la société de gestion lors de la cession.
IFI et transmission
- Les parts sont prises en compte dans l’IFI pour leur fraction immobilière (valeur de retrait ou de réalisation selon le type de SCPI). Voir l’IFI.
- Le démembrement (achat de nue-propriété ou d’usufruit temporaire) est courant en SCPI. Voir la nue-propriété.
Les autres modes de détention
- Assurance-vie : les revenus restent dans le contrat ; la fiscalité s’applique aux rachats, selon les règles de l’assurance-vie.
- Société à l’IS : revenus soumis à l’impôt sur les sociétés, puis fiscalité des dividendes. Voir SCI ou nom propre.
- PER : certaines SCPI sont accessibles dans les plans d’épargne retraite.
Pour un exemple de SCPI, voir notre avis sur ActivImmo.
FAQ
Les SCPI sont-elles touchées par la hausse de CSG de 2026 ?
Pas leurs revenus fonciers, qui restent à 17,2 % ; seule la part de revenus financiers est concernée.
Peut-on utiliser le micro-foncier avec des SCPI ?
Oui, sous conditions, si vos revenus fonciers ne dépassent pas 15 000 € par an.
Comment déclarer les revenus de SCPI ?
À partir de l’imprimé fiscal unique (IFU) envoyé par la société de gestion : formulaire 2044 au réel, 2047 pour les revenus étrangers.
Sources : Code général des impôts (revenus fonciers, plus-values immobilières, IFI) ; loi de financement de la sécurité sociale pour 2026 (hausse de CSG sur les revenus du capital) ; impots.gouv.fr ; AMF. Vérifié en octobre 2026.