
L’essentiel à retenir : le prêt en devises suisses permet de synchroniser vos revenus et vos mensualités pour neutraliser le risque de change. En 2026, cette option offre des taux inférieurs d’environ 0,7 point à ceux de l’euro, générant une économie potentielle de 36 000 € sur 25 ans. Cette stratégie sécurise votre pouvoir d’achat face aux fluctuations monétaires.
En 2026, les taux d’intérêt pour un prêt en francs suisses restent environ 0,7 point inférieurs aux taux en euros, offrant une économie potentielle supérieure à 36 000 € sur 25 ans. Pourtant, cette opportunité financière expose les emprunteurs à une volatilité monétaire qui peut alourdir le capital restant dû en cas de retour professionnel en France.
Nous décortiquons les mécanismes du prêt immobilier frontalier suisse 2026 et les stratégies juridiques pour sécuriser votre acquisition en zone frontalière tout en optimisant votre fiscalité.
- Fonctionnement du prêt immobilier frontalier suisse 2026
- Maîtrise du risque de change et des garanties
- Utilisation du 2ème pilier et cadre fiscal
- Sécurité juridique et protection de l’emprunteur
Fonctionnement du prêt immobilier frontalier suisse 2026
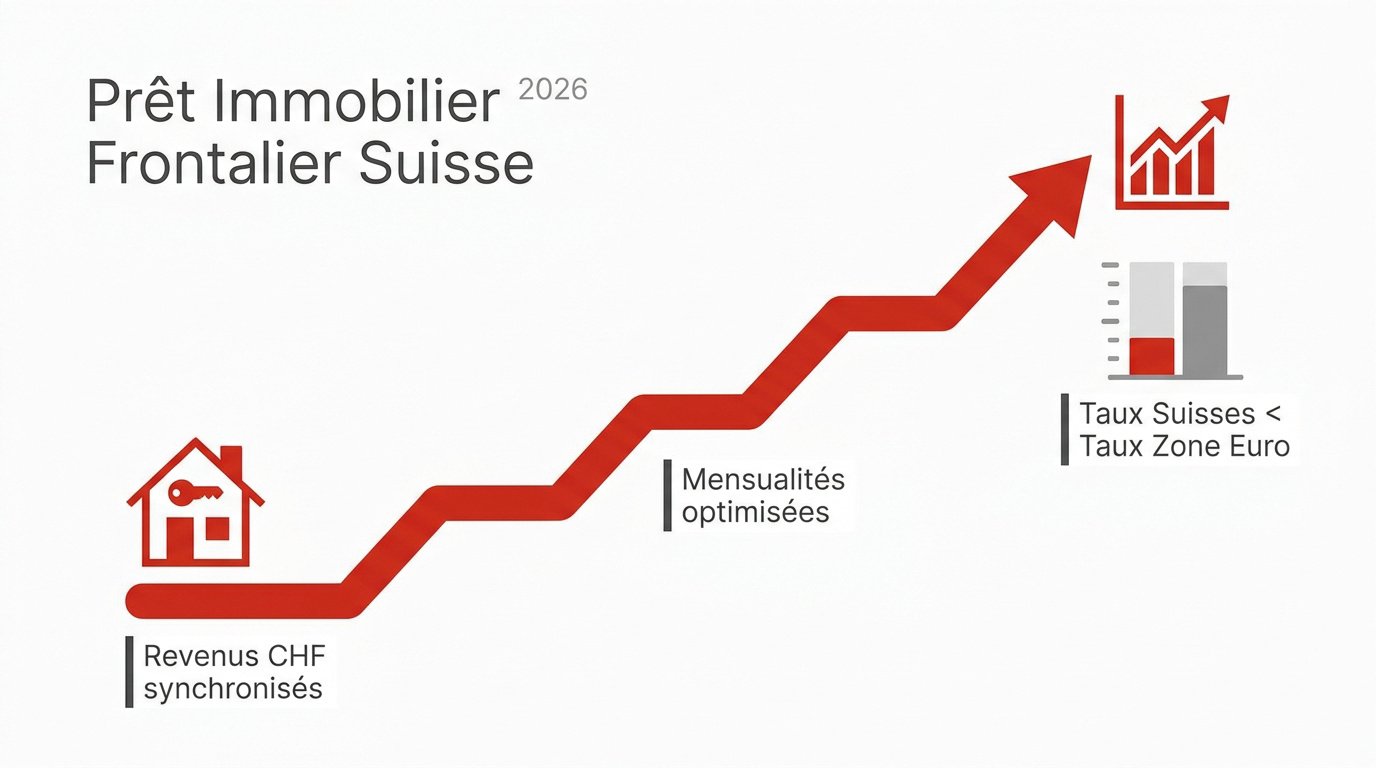
Le prêt en CHF pour frontalier synchronise revenus et mensualités pour éliminer le risque de change courant. En 2026, les taux suisses restent inférieurs aux taux zone euro, optimisant le coût total du crédit immobilier. Cette stratégie offre un avantage financier direct par rapport au crédit classique en euros.
Spécificités du crédit en devises suisses
Rembourser votre crédit dans la monnaie de votre salaire crée une protection naturelle. Si vous percevez des francs suisses, payer vos mensualités en CHF annule l’aléa monétaire quotidien. C’est la base d’un financement sécurisé.
L’attractivité des taux Saron ou Libor reste indéniable face aux taux fixes français. Les banques proposent souvent un prélèvement direct sur votre compte de salaire suisse pour simplifier la gestion. Consultez les meilleurs taux immobiliers 2026 banques pour comparer les offres actuelles.
Cette structure évite les frais de change mensuels. Vous réalisez ainsi un gain net immédiat.
Comparaison entre financement en euros et en francs
Sur 25 ans, l’économie sur les intérêts peut atteindre plusieurs dizaines de milliers d’euros. Le coût global du crédit chute drastiquement. Un prêt de 350 000 € en CHF peut coûter 36 000 € de moins qu’en euros.
Pourtant, la flexibilité varie selon la devise choisie. Un prêt en euros s’avère plus simple si vous quittez la Suisse. Les durées maximales de remboursement oscillent généralement entre 20 et 25 ans selon les établissements.
| Critère | Prêt en CHF | Prêt en EUR |
|---|---|---|
| Taux moyen estimé | 2,30% à 2,60% | 3,20% à 3,54% |
| Risque de change | Faible (si salaire CHF) | Élevé |
| Frais de transfert | Nuls | Variables |
| Durée max. | 25 ans | 25 ans |
Critères d’éligibilité et apport personnel
Les banques respectent strictement la règle des 35% d’endettement maximal. L’assurance emprunteur doit impérativement être incluse dans ce calcul de capacité. Les établissements financiers ne font aucune concession sur ce plafond.
L’apport nécessaire oscille entre 10% et 30% du prix total de l’achat. Un dossier solide exige souvent une ancienneté de deux ans minimum en Suisse. C’est pour les prêteurs une garantie essentielle de votre stabilité professionnelle.
Utilisez ce simulateur de prêt immobilier pour évaluer votre projet. Emprunter pour un achat immobilier en étant frontalier suisse en 2026 demande une préparation rigoureuse.
Maîtrise du risque de change et des garanties
Si le gain sur le taux est séduisant, la fluctuation des monnaies reste l’épée de Damoclès qu’il faut apprendre à neutraliser.
Impact des fluctuations monétaires sur le capital
La revalorisation du capital constitue le point de vigilance majeur. Si l’euro baisse, votre dette exprimée en euros explose mécaniquement. C’est le piège classique des contrats mal ficelés.
Une hausse brutale du CHF peut augmenter virtuellement votre capital restant dû de 20%. La conversion finale lors d’une revente peut s’avérer très douloureuse. Nous observons souvent ce phénomène.
Une source externe, Village Justice, souligne d’ailleurs une augmentation de 44% de la dette depuis 2007 pour certains contrats. Soyez donc extrêmement prudents.
Mécanismes de couverture et sécurité bancaire
Le change à terme permet de bloquer un taux fixe pour vos futures mensualités. Cela constitue une véritable assurance contre la volatilité. Vous sécurisez ainsi votre budget mensuel.
Le compte de lissage permet de stocker les surplus de change constatés. Ces réserves servent à compenser les périodes monétaires défavorables. Le système absorbe ainsi les chocs extérieurs.
L’option de conversion gratuite est un atout précieux dans votre contrat. Passer du CHF à l’EUR est parfois possible sans frais supplémentaires. Vérifiez bien cette clause spécifique.
Garanties exigées et délégation d’assurance
Il convient de comparer l’hypothèque et la caution mutuelle. Le Crédit Logement est souvent refusé pour les prêts en devises. L’hypothèque reste donc la norme classique exigée.
Nous conseillons vivement la délégation d’assurance pour votre projet. Les économies sont massives par rapport aux contrats groupe bancaires. Consultez ce guide sur l’ assurance emprunteur senior pour comparer.
Le nantissement représente une alternative solide pour garantir votre crédit. Utiliser vos placements financiers pour garantir le prêt est une option élégante. Cela rassure immédiatement votre banquier.
Utilisation du 2ème pilier et cadre fiscal
Au-delà du prêt pur, vos actifs suisses comme la prévoyance professionnelle constituent un levier stratégique pour votre apport personnel.
Mobilisation de la prévoyance pour l’apport
Vous pouvez débloquer vos fonds pour votre résidence principale. C’est un apport immédiat très efficace. Cette option facilite grandement l’obtention de votre financement.
Vous ne retirez pas l’argent mais le donnez en garantie. Vos droits à la retraite restent intacts. Cette solution évite de réduire vos prestations futures.
Voici les conditions impératives à respecter :
- Résidence principale uniquement.
- Montant minimum de retrait de 20 000 CHF.
- Accord de l’époux obligatoire.
Incidences fiscales en France et en Suisse
Le retrait en capital est taxé à un taux forfaitaire. Anticipez cette ponction dans votre budget. La France applique généralement un taux de 6,75% net.
Il permet de déduire vos intérêts d’emprunt en Suisse. C’est un avantage fiscal majeur. Vous devez réaliser 90% de vos revenus en Suisse.
La valeur locative théorique entre dans le calcul. Consultez les détails sur l’impôt fortune immobilière calcul.
Gestion du rapatriement et revenus locatifs
Évitez les banques traditionnelles pour vos virements. Utilisez des plateformes spécialisées moins coûteuses. Ces services réduisent les frais de change significativement.
C’est idéal pour réduire l’impôt sur vos revenus locatifs. L’amortissement du bien est la clé. Ce régime permet de minimiser votre base imposable.
L’optimisation fiscale via le régime réel permet souvent de gommer totalement l’imposition des loyers perçus en France.
Sécurité juridique et protection de l’emprunteur
Face à la complexité de ces montages, le cadre légal s’est durci pour protéger les frontaliers contre les abus bancaires passés.
Jurisprudence sur les clauses de change abusives
La Cour de cassation a opéré un revirement majeur le 9 juillet 2025. Désormais, les clauses de change sont jugées abusives par défaut. Consultez les détails de cet arrêt sur Village Justice.
Les juges sanctionnent le déséquilibre significatif du contrat. Le risque ne doit plus reposer uniquement sur vos épaules. La justice protège activement les particuliers contre ces mécanismes financiers opaques.
L’absence de prescription constitue une victoire juridique historique. Vous pouvez agir en justice même si votre crédit est remboursé. Vos droits restent intacts malgré le temps passé.
Obligation de transparence des établissements
La fiche FISE est devenue votre meilleur bouclier contractuel. Ce document standardisé doit lister tous les risques de manière limpide. La banque a l’interdiction formelle de rester floue aujourd’hui.
Le devoir de mise en garde impose une rigueur absolue. Votre conseiller doit obligatoirement simuler des scénarios économiques catastrophes. C’est une obligation légale stricte qui encadre chaque proposition commerciale.
Le médiateur bancaire reste votre interlocuteur privilégié en cas de litige. C’est le premier recours gratuit pour résoudre un conflit. N’hésitez jamais à le solliciter pour faire valoir vos droits.
Gestion de la perte du statut de frontalier
Anticiper un retour professionnel en France est une étape fondamentale. Si votre salaire passe en euros, le risque de change devient immédiat. Contactez votre banque sans attendre pour signaler ce changement.
La renégociation de votre contrat devient alors inévitable. Vous devrez probablement convertir votre prêt en euros pour stabiliser vos finances. Les conditions de taux évolueront forcément selon le marché actuel.
Pour arbitrer entre les différentes solutions bancaires, il peut être utile de comparer les services d’un courtier ou d’une banque selon votre nouveau profil.
Optimiser votre prêt immobilier frontalier suisse 2026 repose sur trois piliers : la corrélation des devises pour annuler le risque de change, l’utilisation stratégique du 2ème pilier comme apport, et une vigilance accrue sur les clauses de transparence bancaire.
Pour concrétiser votre projet, comparez dès maintenant les taux en CHF et EUR, puis sollicitez un courtier spécialisé pour valider votre capacité d’emprunt. Agir rapidement vous permet de figer des conditions avantageuses et de sécuriser votre patrimoine dans un marché tendu.
FAQ
Quelles sont les conditions requises pour obtenir un crédit immobilier en tant que frontalier en 2026 ?
Pour prétendre à un financement, nous observons que les établissements bancaires exigent généralement que vous perceviez au moins 50 % de vos revenus en francs suisses. Un contrat de travail stable en Suisse est indispensable. Votre capacité d’emprunt sera calculée selon la règle stricte des 35 % d’endettement, incluant l’assurance emprunteur, tout en appliquant une décote sécuritaire sur vos revenus en devises pour anticiper les variations de change.
En complément, un apport personnel solide est un levier majeur. En 2026, prévoyez entre 10 % et 20 % d’apport pour un dossier classique, ce montant pouvant grimper jusqu’à 30 % pour des prêts en CHF dépassant 500 000 euros. Une ancienneté professionnelle de deux ans minimum en Suisse est souvent requise pour garantir la stabilité de votre profil.
Est-il préférable d’emprunter en euros ou en francs suisses pour mon achat immobilier ?
Le choix de la devise dépend de votre horizon professionnel. Le prêt en CHF est particulièrement attractif en 2026, avec des taux inférieurs d’environ 0,7 point par rapport à l’euro. Cette solution permet de synchroniser vos revenus et vos mensualités, éliminant ainsi les frais de change mensuels. C’est une stratégie gagnante si vous projetez de rester travailler en Suisse sur le long terme.
À l’inverse, l’emprunt en Euros offre une sécurité accrue si vous envisagez de quitter votre emploi en Suisse à moyen terme. Bien que le coût total du crédit soit plus élevé, vous vous affranchissez du risque de revalorisation du capital restant dû en cas de forte appréciation du franc suisse face à l’euro, évitant ainsi une dette qui pourrait virtuellement exploser.
Quels sont les risques réels liés aux fluctuations du taux de change ?
Le risque majeur réside dans la déconnexion entre votre monnaie de remboursement et votre monnaie de revenu. Si vous empruntez en CHF et que vous perdez votre statut de frontalier, vos allocations perçues en euros pourraient ne plus suffire à couvrir une mensualité en francs suisses si ces derniers se renchérissent. De même, en cas de revente, la dette exprimée en euros peut devenir supérieure à la valeur du bien si le cours du change a fortement évolué.
Pour sécuriser votre parcours, nous vous conseillons de vérifier la présence de clauses de protection dans votre contrat, comme l’option de conversion gratuite en euros ou l’utilisation de mécanismes de change à terme. La jurisprudence récente protège désormais mieux les emprunteurs contre les clauses de change jugées abusives ou manquant de transparence.
Puis-je utiliser mon 2ème pilier pour financer mon apport personnel en France ?
Absolument, votre prévoyance professionnelle suisse constitue un levier stratégique pour votre achat en France. Vous pouvez opter pour un retrait anticipé des fonds afin de constituer votre apport immédiat, ou préférer le nantissement. Cette seconde option permet de mettre vos avoirs en garantie sans les décaisser, préservant ainsi l’intégralité de vos droits à la retraite tout en rassurant votre banquier.
Attention toutefois aux implications fiscales : un retrait en capital entraîne une imposition à la source en Suisse et une taxation forfaitaire en France. Notez également que cette mobilisation est réservée exclusivement au financement de votre résidence principale et nécessite l’accord formel de votre conjoint.
Le Prêt à Taux Zéro (PTZ) est-il accessible aux travailleurs frontaliers ?
Oui, le Prêt à Taux Zéro est tout à fait accessible aux frontaliers, même si le financement principal est libellé en francs suisses. Ce prêt aidé par l’État français permet de financer une partie de votre résidence principale, sous réserve de respecter les plafonds de ressources et les zones géographiques éligibles (zones A, Abis ou B1 notamment).
Nous attirons votre attention sur le fait que vos revenus en CHF seront convertis pour vérifier votre éligibilité. Comme le PTZ est un prêt en euros, il faudra intégrer cette composante hybride dans votre plan de financement global pour optimiser le coût total de votre acquisition immobilière en zone frontalière.