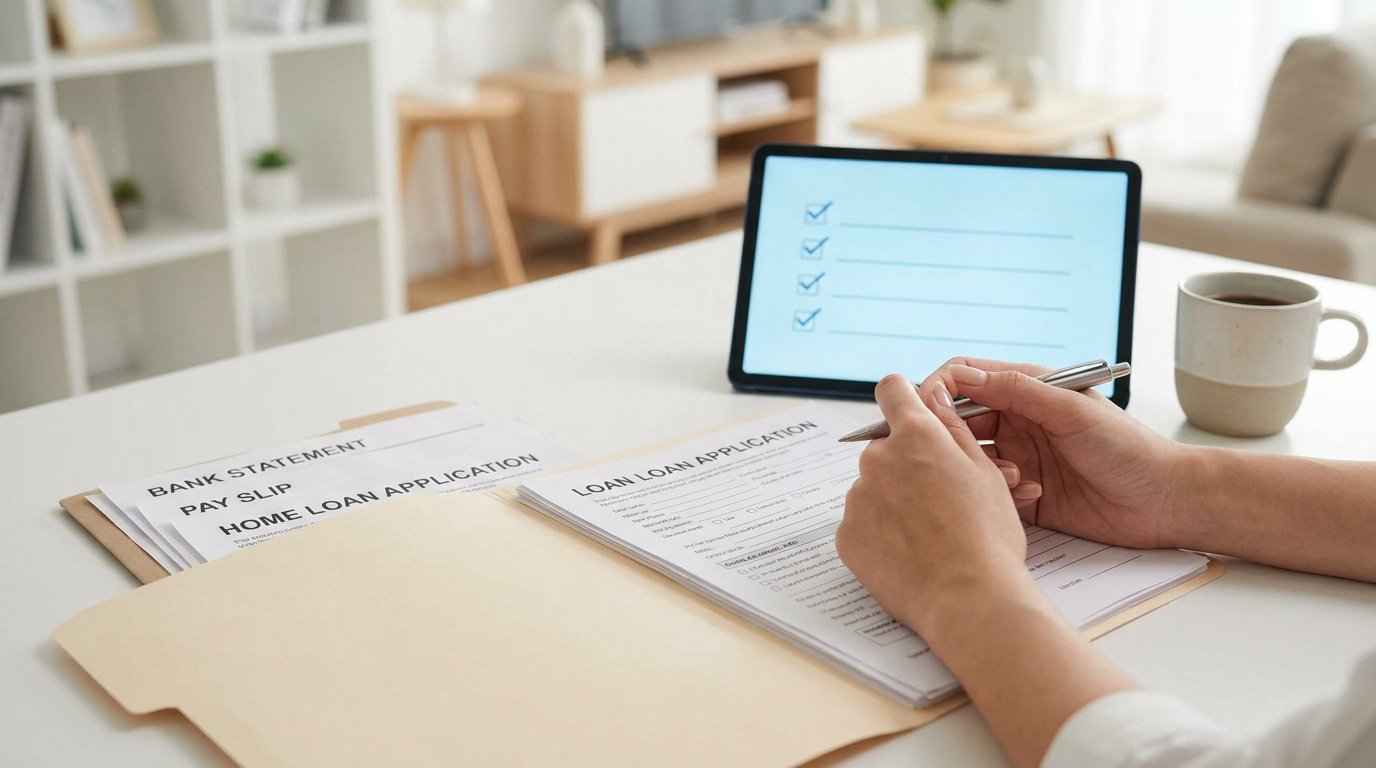
L’essentiel à retenir : un dossier de prêt complet et bien présenté accélère la réponse de la banque. Il réunit les pièces d’identité et de situation familiale, les justificatifs de revenus, les relevés de comptes, les justificatifs d’apport et de crédits en cours, et les documents du projet (compromis, devis, permis…). Les indépendants fournissent en plus leurs bilans.
Sommaire
- Identité et situation
- Revenus et emploi
- Comptes, épargne et crédits
- Le projet immobilier
- Cas particuliers
- Conseils pour un bon dossier
- FAQ
Identité et situation
- Pièce d’identité en cours de validité de chaque emprunteur.
- Livret de famille, contrat de mariage ou convention de Pacs, jugement de divorce le cas échéant.
- Justificatif de domicile récent (ou attestation d’hébergement).
- Bail ou quittances si vous êtes locataire, titre de propriété si vous êtes propriétaire.
Revenus et emploi
- Salariés : trois derniers bulletins de salaire, bulletin de décembre, contrat de travail ou attestation employeur.
- Deux derniers avis d’imposition.
- Indépendants et professions libérales : deux ou trois derniers bilans et liasses fiscales. Voir le prêt pour auto-entrepreneur.
- Revenus locatifs : baux en cours, déclaration de revenus fonciers.
- Pensions, allocations : justificatifs récents.
Comptes, épargne et crédits
- Relevés des trois derniers mois de tous les comptes courants.
- Relevés d’épargne justifiant l’apport.
- Tableaux d’amortissement des crédits en cours.
- Justificatif de donation familiale si l’apport en provient.
Le projet immobilier
- Ancien : compromis ou promesse de vente signé, diagnostics. Voir compromis ou promesse.
- Neuf : contrat de réservation, notice descriptive. Voir l’achat en VEFA.
- Construction : permis de construire, contrat de construction, titre de propriété du terrain.
- Travaux : devis détaillés des entreprises.
- Plan de financement. Voir le modèle de plan de financement.
Cas particuliers
- Investissement locatif : estimation de loyer par une agence ou annonces comparables.
- Achat en SCI : statuts, Kbis, bilans de la SCI.
- Emprunteurs à l’étranger : justificatifs traduits, avis d’imposition locaux.
- Assurance emprunteur : questionnaire de santé si nécessaire, offre de délégation le cas échéant.
Conseils pour un bon dossier
- Évitez découverts et paiements refusés dans les mois précédents.
- Montrez une épargne régulière.
- Présentez un dossier complet et classé, en PDF lisibles.
- Respectez le taux d’endettement de 35 % assurance comprise.
- Envoyez le même dossier à plusieurs banques ou passez par un courtier pour comparer.
FAQ
Combien de temps pour obtenir une réponse ?
Souvent quelques semaines ; le compromis prévoit un délai pour obtenir le prêt (condition suspensive), généralement d’au moins un mois.
Faut-il fournir les relevés de compte ?
Oui, en général les trois derniers mois de chaque compte.
La banque peut-elle demander d’autres documents ?
Oui, selon votre situation et le projet.
Sources : Code de la consommation (crédit immobilier, condition suspensive de prêt) ; Service-public.gouv.fr ; Haut Conseil de stabilité financière. Vérifié en octobre 2026.