Simuler votre prêt immobilier fonctionnaire : avantages et calcul
L’essentiel à retenir : votre statut d’agent public sécurise votre financement grâce à un taux d’endettement maximal de 35 % et des garanties mutuelles avantageuses. Ce profil réduit le risque bancaire, facilitant l’accès à des taux préférentiels et à une caution gratuite. Un simulateur précis valide votre projet en intégrant vos bonifications indiciaires et une […]
Capacité d’emprunt en profession libérale : comment la banque calcule
L’essentiel à retenir : pour un professionnel libéral, la banque retient en général la moyenne des bénéfices des deux ou trois derniers exercices (BNC ou rémunération de gérant), puis applique la même règle que pour un salarié : 35 % d’endettement maximum, assurance comprise, sur 25 ans au plus. L’ancienneté, la régularité des revenus et […]
Capacité d’emprunt à deux salaires : le calcul en 2026
L’essentiel à retenir : à deux, la banque additionne les revenus nets stables du couple, retient en principe un taux d’endettement maximal de 35 % (assurance comprise) et une durée maximale de 25 ans, conformément à la norme du Haut Conseil de stabilité financière. La mensualité maximale, le taux et la durée donnent le montant […]
Comment calculer votre capacité d’emprunt avec des revenus locatifs ?
L’essentiel à retenir : votre capacité d’emprunt intègre vos revenus locatifs après une décote systématique de 30 % pour couvrir les risques de vacance. Ce calcul, limité par un taux d’endettement de 35 %, définit votre budget réel. Optimisez votre dossier en augmentant votre apport personnel ou en soldant vos crédits en cours pour respecter […]
Simuler le rachat de votre crédit immobilier en 2026
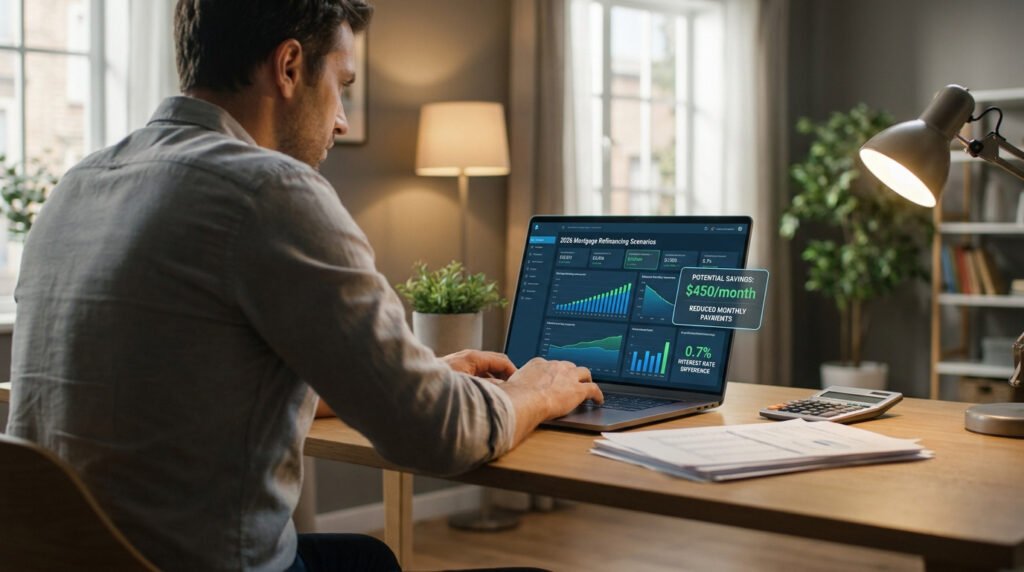
L’essentiel à retenir : le rachat de crédit immobilier en 2026 s’avère rentable dès un écart de 0,7 point de taux. Cette opération permet de réduire vos mensualités ou la durée d’emprunt pour optimiser votre budget. Anticipez un capital restant dû minimal de 75 000 € pour absorber les frais de dossier et les indemnités […]
Taux immobiliers 2026 : où en sont-ils et comment obtenir le meilleur taux ?

L’essentiel à retenir : selon l’Observatoire Crédit Logement/CSA, le taux moyen des prêts immobiliers du secteur concurrentiel était de 3,31 % en août 2026 (hors assurance et coût des sûretés), avec 3,14 % sur 15 ans, 3,27 % sur 20 ans et 3,35 % sur 25 ans. Les taux affichés par les banques sont indicatifs […]
Calculer votre taux d’endettement maximum en 2026

L’essentiel à retenir : le taux d’endettement maximal demeure fixé à 35 % des revenus nets en 2026, assurance incluse. Cette norme du HCSF sécurise votre budget en garantissant un reste à vivre suffisant. Une marge de dérogation de 20 % existe toutefois pour les dossiers solides, favorisant principalement les primo-accédants et les acquisitions de […]
Apport personnel pour un prêt immobilier : combien faut-il en 2026 ?

L’essentiel à retenir : aucune loi n’impose de montant minimal d’apport, mais les banques attendent en général qu’il couvre au moins les frais (notaire, garantie, dossier), soit souvent autour de 10 % du prix dans l’ancien et moins dans le neuf, où les frais de notaire sont réduits. Un apport plus élevé améliore le taux […]
Dossier de prêt immobilier : la liste des pièces à fournir

L’essentiel à retenir : un dossier de prêt complet et bien présenté accélère la réponse de la banque. Il réunit les pièces d’identité et de situation familiale, les justificatifs de revenus, les relevés de comptes, les justificatifs d’apport et de crédits en cours, et les documents du projet (compromis, devis, permis…). Les indépendants fournissent en […]
Obtenir un prêt immobilier en auto-entrepreneur : mode d’emploi

L’essentiel à retenir : l’obtention d’un prêt immobilier en auto-entreprise repose sur la preuve d’une stabilité financière via trois ans d’activité et un apport personnel minimal de 10 %. Cette rigueur permet de valider votre solvabilité malgré l’absence de fiches de paie. Un taux d’endettement limité à 35 % et une gestion de compte sans […]