Calculer et simuler son prêt relais immobilier

L’essentiel à retenir : le prêt relais finance votre futur achat en avançant 60 % à 80 % de la valeur de votre bien actuel. Cette solution de court terme, limitée à 24 mois, sécurise votre opportunité immobilière sans attendre la vente. Soyez vigilants sur le taux d’intérêt moyen de 4,61 % et privilégiez la […]
Crédit immobilier à taux fixe ou variable : lequel choisir ?
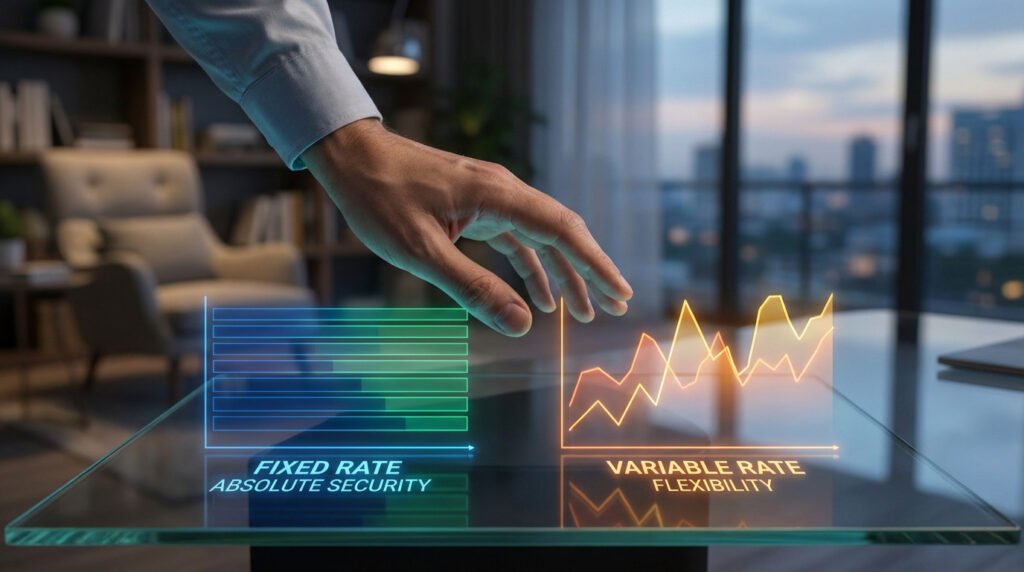
L’essentiel à retenir : avec un taux fixe, la mensualité et le coût total sont connus dès la signature : c’est la formule de l’immense majorité des prêts immobiliers en France. Un taux variable évolue avec un indice de référence (souvent l’Euribor) ; il est presque toujours capé, c’est-à-dire limité à la hausse et à […]
Renégocier son prêt immobilier en 2026 : quand est-ce rentable ?
L’essentiel à retenir : renégocier un prêt (avec sa banque) ou le faire racheter (par une autre banque) est intéressant quand l’écart de taux est suffisant, que le prêt est encore dans sa première moitié (là où l’on paie le plus d’intérêts) et que le capital restant dû est important. Il faut retrancher les frais […]
Résilier son assurance emprunteur avec la loi Lemoine
L’essentiel à retenir : la loi Lemoine supprime les barrières temporelles en autorisant la résiliation de votre assurance emprunteur à tout moment, sans frais. Cette réforme majeure facilite l’accès au crédit grâce à la suppression du questionnaire médical sous conditions et réduit le droit à l’oubli à 5 ans. En optant pour la délégation individuelle, […]
Calculer sa capacité d’emprunt réelle avant de visiter
L’essentiel à retenir : avant de visiter, calculez votre budget réel : la mensualité maximale (35 % des revenus nets, assurance comprise, moins les crédits en cours), la durée (25 ans maximum en général), le taux et l’assurance donnent le montant empruntable. Ajoutez votre apport et retirez les frais (notaire, garantie, dossier, éventuel courtage) : […]
Simuler son crédit immobilier assurance comprise
L’essentiel à retenir : l’assurance emprunteur représente jusqu’à 30 % du coût total de votre crédit. Intégrer précisément le TAEA dès votre simulation permet d’optimiser le TAEG et de respecter le seuil d’endettement de 35 %. Grâce à la loi Lemoine, vous pouvez désormais changer de contrat à tout moment pour réduire vos mensualités sans […]
Courtier ou banque pour un prêt immobilier : comment choisir ?
L’essentiel à retenir : passer directement par sa banque est simple quand on a un bon dossier et une relation solide avec elle. Le courtier compare plusieurs établissements, négocie à votre place et aide sur les dossiers plus complexes, en échange d’honoraires le plus souvent. Il doit être immatriculé à l’ORIAS et ne peut percevoir […]