Placements immobiliers en 2026 : quelles options selon vos objectifs ?
L’essentiel à retenir : il n’existe pas de « meilleur » placement immobilier dans l’absolu. Le bon choix dépend de votre objectif (revenus, constitution de patrimoine, réduction d’impôt, retraite), de votre temps disponible, de votre fiscalité et de votre tolérance au risque. Les principales options : location nue, location meublée (LMNP), SCPI, Denormandie dans l’ancien, […]
Calculer sa capacité d’emprunt réelle avant de visiter
L’essentiel à retenir : avant de visiter, calculez votre budget réel : la mensualité maximale (35 % des revenus nets, assurance comprise, moins les crédits en cours), la durée (25 ans maximum en général), le taux et l’assurance donnent le montant empruntable. Ajoutez votre apport et retirez les frais (notaire, garantie, dossier, éventuel courtage) : […]
LMNP vs Pinel : quel statut choisir pour défiscaliser ?
L’essentiel à retenir : le dispositif Pinel s’est éteint fin 2024, positionnant le statut LMNP comme le levier fiscal dominant pour 2026. Ce régime permet de neutraliser l’imposition de vos revenus locatifs grâce à l’amortissement comptable du bien et du mobilier. Ce mécanisme offre une rentabilité nette souvent supérieure au neuf, sans les contraintes de […]
Simuler son crédit immobilier assurance comprise
L’essentiel à retenir : l’assurance emprunteur représente jusqu’à 30 % du coût total de votre crédit. Intégrer précisément le TAEA dès votre simulation permet d’optimiser le TAEG et de respecter le seuil d’endettement de 35 %. Grâce à la loi Lemoine, vous pouvez désormais changer de contrat à tout moment pour réduire vos mensualités sans […]
Courtier ou banque pour un prêt immobilier : comment choisir ?
L’essentiel à retenir : passer directement par sa banque est simple quand on a un bon dossier et une relation solide avec elle. Le courtier compare plusieurs établissements, négocie à votre place et aide sur les dossiers plus complexes, en échange d’honoraires le plus souvent. Il doit être immatriculé à l’ORIAS et ne peut percevoir […]
Travaux voisinage horaires : ce que dit la loi en france
Quels horaires respecter pour les travaux bruyants en semaine, le week-end et les jours fériés ? Découvrez la réglementation et vos recours en cas de nuisances.
Lit escamotable au plafond : une solution pour les petites surfaces
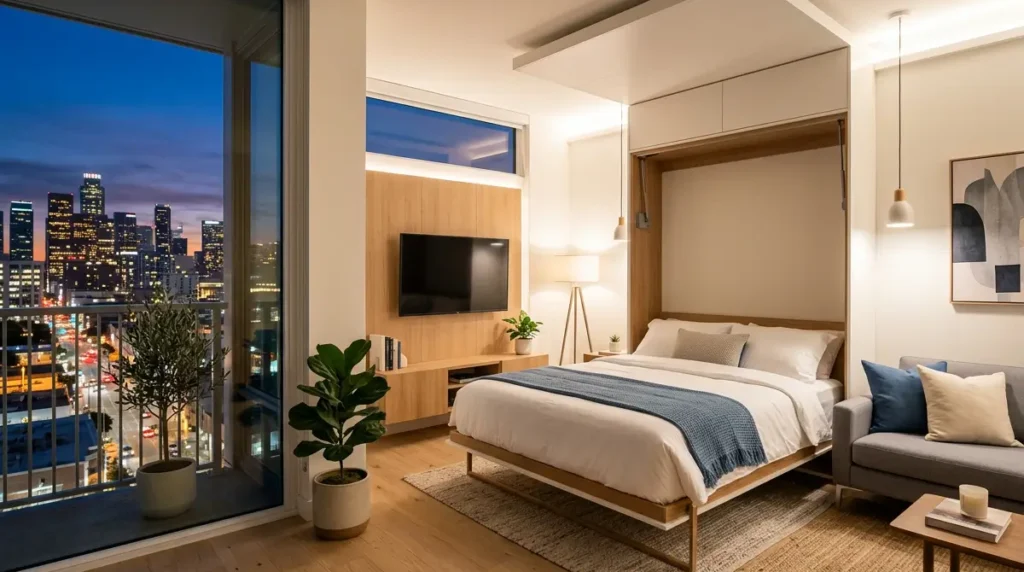
Découvrez tout sur le lit escamotable au plafond : fonctionnement, installation, coût et avantages pour optimiser un petit espace ou un investissement locatif.
Déco chambre adulte : couleurs, mobilier, lumière et matières
Découvrez nos meilleures idées de déco chambre adulte : couleurs, mobilier, éclairage et matières pour créer un espace cosy, élégant et personnalisé.
PTZ : qui a droit au prêt à taux zéro et à quelles conditions ?
Découvrez qui a le droit au PTZ en 2025 : conditions de primo-accession, plafonds de revenus, logements éligibles et montants. Tout pour savoir si vous êtes éligible.
Indice FFB 2026 : valeurs, rôle dans l’assurance habitation et calcul de la hausse
L’essentiel à retenir : l’indice FFB du coût de la construction, publié chaque trimestre par la Fédération française du bâtiment, sert à indexer de nombreux contrats d’assurance habitation : la cotisation et les plafonds de garantie évoluent comme lui. Il valait 1 197,3 au 1er trimestre 2026 et 1 220,9 au 2e trimestre 2026, contre […]