Taux immobiliers 2026 : où en sont-ils et comment obtenir le meilleur taux ?
L’essentiel à retenir : selon l’Observatoire Crédit Logement/CSA, le taux moyen des prêts immobiliers du secteur concurrentiel était de 3,31 % en août 2026 (hors assurance et coût des sûretés), avec 3,14 % sur 15 ans, 3,27 % sur 20 ans et 3,35 % sur 25 ans. Les taux affichés par les banques sont indicatifs […]
Calculer votre taux d’endettement maximum en 2026
L’essentiel à retenir : le taux d’endettement maximal demeure fixé à 35 % des revenus nets en 2026, assurance incluse. Cette norme du HCSF sécurise votre budget en garantissant un reste à vivre suffisant. Une marge de dérogation de 20 % existe toutefois pour les dossiers solides, favorisant principalement les primo-accédants et les acquisitions de […]
Apport personnel pour un prêt immobilier : combien faut-il en 2026 ?
L’essentiel à retenir : aucune loi n’impose de montant minimal d’apport, mais les banques attendent en général qu’il couvre au moins les frais (notaire, garantie, dossier), soit souvent autour de 10 % du prix dans l’ancien et moins dans le neuf, où les frais de notaire sont réduits. Un apport plus élevé améliore le taux […]
Audit énergétique obligatoire pour vendre : logements concernés et contenu
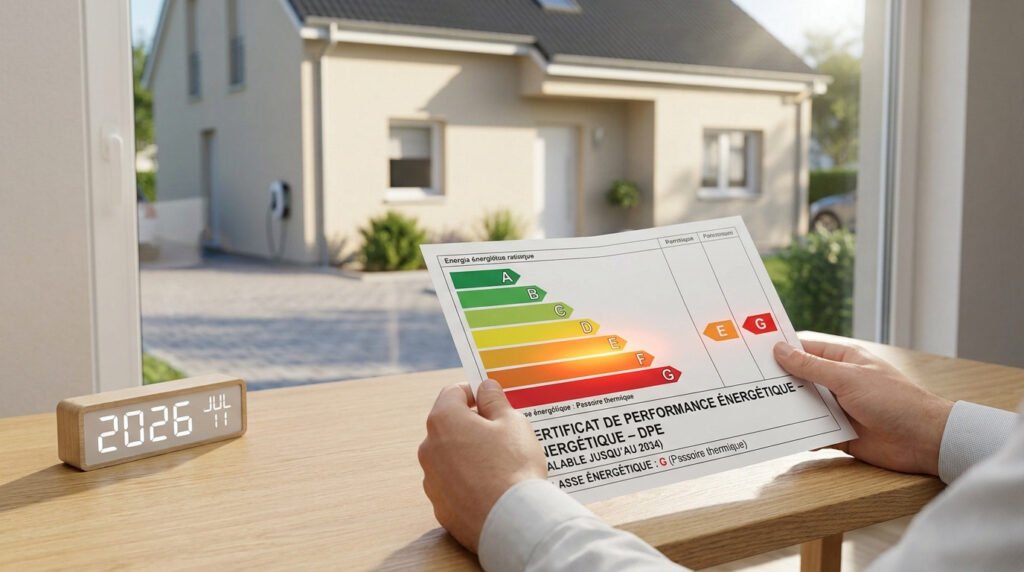
L’essentiel à retenir : pour vendre une maison individuelle ou un immeuble en monopropriété classé E, F ou G au DPE, le vendeur doit fournir un audit énergétique en plus du DPE. Il est obligatoire depuis le 1er avril 2023 pour F et G, depuis le 1er janvier 2025 pour E, et le sera pour […]
Investir en SCI ou en nom propre : le match pour votre patrimoine
Ce qu’il faut retenir : le choix entre SCI et nom propre dépend de vos priorités entre simplicité et optimisation successorale. La détention directe favorise la gestion individuelle et l’exonération de plus-value après 22 ans. La SCI sécurise la transmission et évite les blocages de l’indivision. Notez qu’une SCI à l’IR devient imposable à l’IS […]
Dossier de prêt immobilier : la liste des pièces à fournir
L’essentiel à retenir : un dossier de prêt complet et bien présenté accélère la réponse de la banque. Il réunit les pièces d’identité et de situation familiale, les justificatifs de revenus, les relevés de comptes, les justificatifs d’apport et de crédits en cours, et les documents du projet (compromis, devis, permis…). Les indépendants fournissent en […]
Obtenir un prêt immobilier en auto-entrepreneur : mode d’emploi
L’essentiel à retenir : l’obtention d’un prêt immobilier en auto-entreprise repose sur la preuve d’une stabilité financière via trois ans d’activité et un apport personnel minimal de 10 %. Cette rigueur permet de valider votre solvabilité malgré l’absence de fiches de paie. Un taux d’endettement limité à 35 % et une gestion de compte sans […]
Calculer et simuler son prêt relais immobilier
L’essentiel à retenir : le prêt relais finance votre futur achat en avançant 60 % à 80 % de la valeur de votre bien actuel. Cette solution de court terme, limitée à 24 mois, sécurise votre opportunité immobilière sans attendre la vente. Soyez vigilants sur le taux d’intérêt moyen de 4,61 % et privilégiez la […]
Prêt in fine ou amortissable : quel crédit pour investir ?
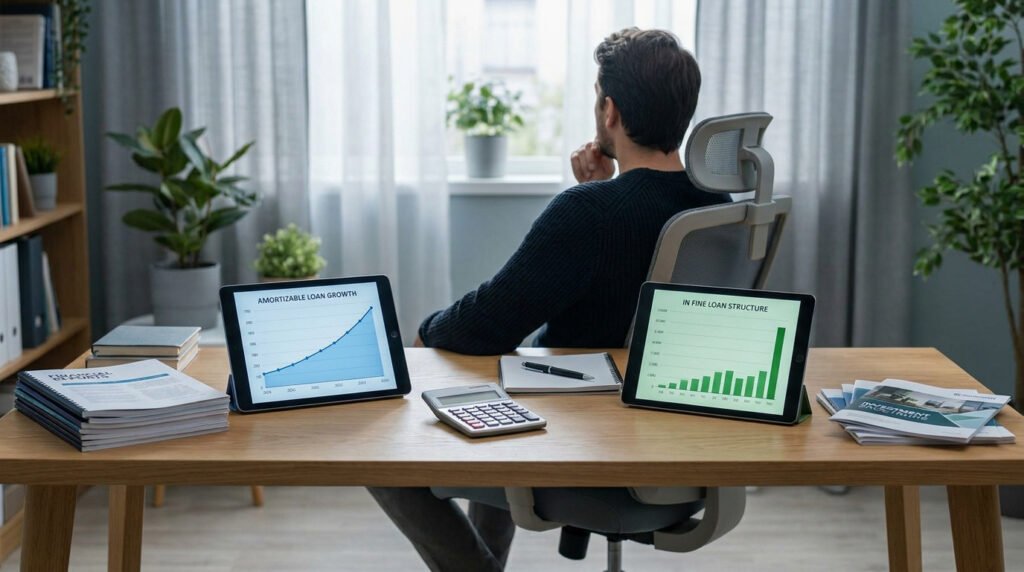
L’essentiel à retenir : le prêt in fine optimise votre fiscalité locative en maintenant une dette constante pour maximiser la déduction des intérêts fonciers. Ce montage favorise la création d’un déficit foncier et réduit l’assiette de l’IFI. Un nantissement financier, représentant souvent 30 % du capital, sécurise le remboursement final tout en fructifiant durant toute […]
Frais de courtage en prêt immobilier : combien et comment ils sont encadrés
L’essentiel à retenir : les honoraires de courtage sont libres : forfait ou pourcentage du montant emprunté, selon le courtier et la complexité du dossier. Ils doivent figurer dans un mandat écrit signé avant toute démarche et ne peuvent être payés qu’après le déblocage effectif du prêt. Le courtier est aussi souvent rémunéré par la […]